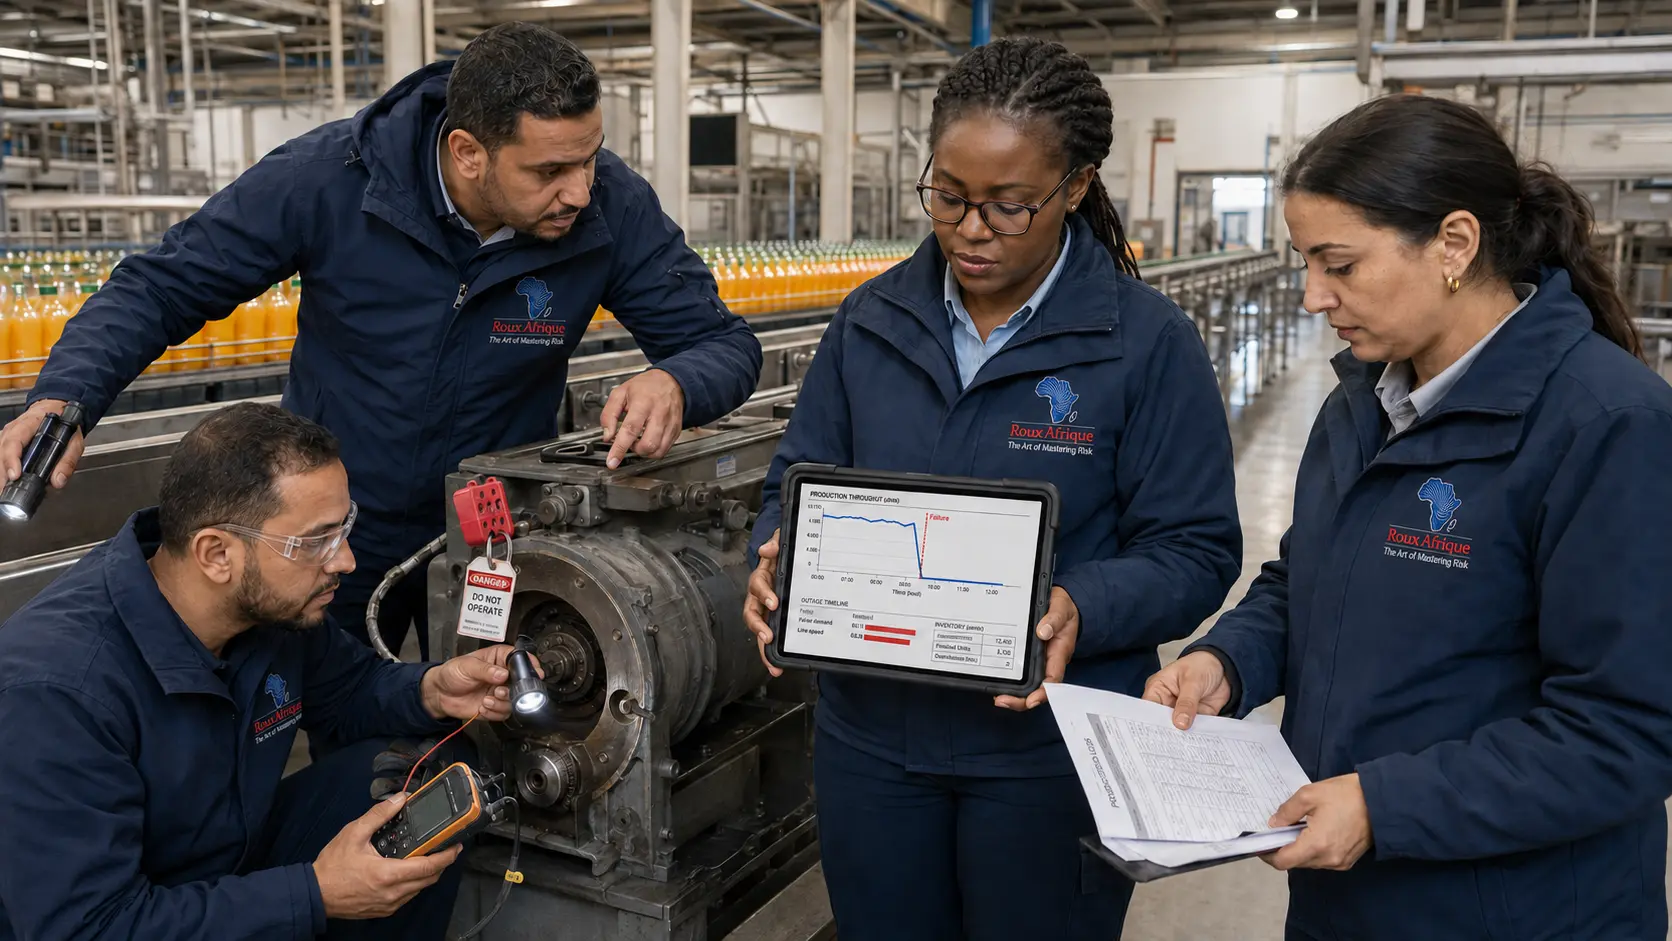
خبراء من Roux Afrique يحللون البيانات المالية والتشغيلية لإجراء دراسة عن توقف الأعمال

Roux Afrique EVS · إفريقيا والشرق الأوسط

توقف الأعمال

القيم والتعرّضات قبل وقوع الخسارة

الاستباق · التحديد الكمي · التحصين

لا تعبّر قيمة الأصل عن قيمة النشاط الذي يدعمه.

تُجري Roux Afrique EVS دراسات تقييم توقف الأعمال والتعرّضات المرتبطة به بهدف تعزيز موثوقية قيم خسائر توقف الأعمال، وافتراضات استئناف النشاط، والتبعيات الحرجة قبل وقوع الخسارة.

وتربط المهمة، عند تقاطع الشؤون المالية والعمليات والهندسة، بين صياغة وثيقة التأمين والحسابات والميزانيات والطاقات الإنتاجية والمسار الحرج لاستئناف النشاط، ضمن جدول قيم موثّق لتوقف الأعمال قابل للتتبّع والتحديث.

التعرّض المالي

تأمين الأصول من دون نمذجة توقف النشاط يترك النتائج المالية مكشوفة

لا تكفي إعادة إنشاء مبنى أو استبدال آلة دائماً لاستعادة الإنتاج والمبيعات ومستوى النتائج المتوقع فوراً.

فقد تمتد الآثار المالية إلى ما بعد إعادة الوضع المادي إلى سابق عهده بفترة طويلة، بسبب التحقيقات والتصاريح والمعدات ذات آجال التوريد الطويلة والشحن والجمارك والتركيب والاختبارات وإعادة التأهيل والزيادة التدريجية في الإنتاج وإعادة تكوين المخزونات واستعادة المستوى التجاري.

وقد تتجاهل قيمة توقف الأعمال المنقولة مباشرة من قائمة الدخل أو المحدّثة بنسبة مئوية بسيطة ما يلي:

  • التعريف الدقيق لإجمالي الربح في وثيقة التأمين
  • المصروفات المنصوص صراحةً على تأمينها أو عدم تأمينها
  • النمو والموسمية وتطور مزيج الأنشطة
  • التبعيات المتبادلة بين المواقع
  • المورّدون والعملاء والمرافق وممرات الخدمات اللوجستية الحرجة
  • الطاقات البديلة وتكاليف التخفيف
  • المدة اللازمة للعودة إلى مستوى النشاط المتوقع

ويتيح التحليل المنهجي ما يلي:

  • تعزيز موثوقية قيم توقف الأعمال المصرّح بها
  • توثيق إجمالي الربح التأميني
  • إبداء رأي فني بشأن الحد الأقصى لفترة التعويض الواجب النظر فيها
  • تحديد الاختناقات ونقاط الفشل المفردة
  • اختبار تدابير التخفيف والتكاليف الإضافية للتشغيل
  • تعزيز المعلومات المقدّمة إلى شركات التأمين وإعادة التأمين
  • إعداد مسار حسابي قابل للمطابقة وإعادة الإنتاج قبل وقوع الخسارة

تعزّز المهمة موثوقية البيانات المصرّح بها وافتراضات اتخاذ القرار. ولا تضمن تغطية حدث أو مبلغ تعويض أو تخفيضاً في القسط.

الجهات المعنية
الرؤساء التنفيذيونالمديرون الماليونمديرو العملياتالإدارات المالية والفنيةمديرو المخاطرمديرو التأمينمديرو سلاسل الإمدادالوسطاءشركات التأمينشركات إعادة التأمين

انضباط تحليل توقف الأعمال

ستة أسئلة قبل التصريح بقيمة لتوقف الأعمال

  1. 01

    ما صياغة الوثيقة؟

    إجمالي الربح أو إجمالي الإيرادات أو إجمالي الأرباح أو الأتعاب أو الإيجارات المستحقة القبض، أو أي أساس آخر تحدده وثيقة التأمين أو مشروع الوثيقة.

  2. 02

    ما القيمة؟

    قيمة متوقعة تراعي البيانات المالية والنمو والموسمية وأسعار الصرف والطاقات الجديدة والتطور المرتقب للنشاط.

  3. 03

    ما النطاق؟

    الكيان القانوني والموقع والنشاط والمنتج وخط الإنتاج والعملة والفترة المرجعية، على نحو محدد بوضوح.

  4. 04

    ما السيناريو؟

    حدث وأصول متأثرة وفقدان في الطاقة الإنتاجية ومدة وافتراضات للتخفيف، محددة جميعاً بصورة صريحة.

  5. 05

    كم يستغرق ذلك؟

    المسار الحرج الكامل من وقوع الحدث حتى العودة إلى المستوى التشغيلي والمالي المعتمد في التحليل.

  6. 06

    ما تدابير التخفيف؟

    المخزونات والطاقات البديلة والتعاقد من الباطن ونقل الإنتاج والاستئجار والمشتريات البديلة وتسريع الخدمات اللوجستية وغيرها من التدابير القابلة للتفعيل فعلياً.

ستة تحليلات

ستة تحليلات تربط صياغة الوثيقة بالحسابات والعمليات

01

إجمالي الربح التأميني وقيم توقف الأعمال

عرض التفاصيل

مطابقة الحسابات التاريخية والموازين والميزانيات والتوقعات وبيانات الإدارة مع التعريفات الواردة في وثيقة التأمين.

وتحدد المهمة الإيرادات ذات الصلة، والمصروفات المؤمن عليها، ومصروفات التشغيل غير المؤمن عليها، والتكاليف المستمرة، والتدفقات بين شركات المجموعة، والتعديلات اللازمة لإعداد قيمة موثّقة لتوقف الأعمال حسب الكيان والموقع والنشاط والعملة.

02

مراجعة الحد الأقصى لفترة التعويض

عرض التفاصيل

تحليل المدة اللازمة لإعادة الإنشاء والاستبدال وإعادة التركيب والاختبار وإعادة التشغيل واستعادة مستوى النشاط المتوقع.

ويُفحص الحد الأقصى لفترة التعويض حسب كل سيناريو ومن خلال تحليل الحساسية. ويجب ألا يُخلط بينه وبين مدة وثيقة التأمين أو مدة الإصلاح وحدها أو هدف زمن الاستعادة.

03

التبعيات التشغيلية والاختناقات

عرض التفاصيل

تحديد العمليات والمعدات والمرافق والوظائف المشتركة والبنى التحتية التي قد يؤدي تعطلها إلى توقف أنشطة أو مواقع متعددة.

ويفحص التحليل الطاقات المتبقية والتكرار الاحتياطي والمخزونات الوقائية ومعدات الطوارئ والقطع الحرجة وإمكانات نقل النشاط ومهل الاستبدال.

04

توقف الأعمال التبعي

عرض التفاصيل

رسم خريطة للمورّدين والعملاء والمتعاقدين من الباطن والمصنّعين المتعاقدين والمنصات اللوجستية والموانئ والمستودعات وغيرهم من الأطراف الثالثة الحرجة.

ويُفحص، لكل تبعية، حجم الأعمال المعني والمساهمة المالية والموقع والبدائل ومهل التأهيل وتركزات التعرّض.

05

نمذجة توقف الأعمال على أساس السيناريوهات

عرض التفاصيل

التحديد الكمي الاستشرافي للآثار المالية المترتبة على سيناريوهات محددة، بما يشمل فقدان الطاقة وتطور الإنتاج شهرياً وانخفاض المبيعات وتعرّض الهامش ومسار استئناف النشاط.

وتُعرض بصورة منفصلة الآثار الاقتصادية من دون تخفيف، وآثار تدابير التخفيف، والقراءة التي تراعي المعايير التعاقدية.

06

تكاليف التشغيل الإضافية واقتصاديات التخفيف

عرض التفاصيل

تقييم الحلول التي يمكن أن تحد من توقف النشاط:

  • التعاقد المؤقت من الباطن
  • نقل الإنتاج
  • استئجار المعدات أو المقرات
  • المشتريات البديلة
  • النقل المعجّل
  • ساعات العمل الإضافية
  • المنشآت المؤقتة
  • الانتقال المؤقت إلى موقع آخر

تُعالج زيادة تكلفة التشغيل والزيادة الإضافية في تكلفة التشغيل كلٌّ على حدة. وتظل تغطيتهما المحتملة رهناً بصياغة الوثيقة واختبار الجدوى الاقتصادية والشروط والحدود الفرعية المنطبقة.

الأساس التعاقدي

إجمالي الربح التأميني مفهوم تعاقدي

تمثل قائمة الدخل مصدراً أساسياً، لكنها لا تحدد بمفردها الأساس التأميني.

01

إجمالي الربح التأميني

عرض التفاصيل

يُحدّد إجمالي الربح التأميني وفق التعريف والصيغة المنصوص عليهما في وثيقة التأمين أو مشروع الوثيقة.

ولا يطابق تلقائياً إجمالي الربح المحاسبي أو الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء أو صافي الربح أو الإيرادات.

02

إجمالي الإيرادات أو إجمالي الأرباح أو الأتعاب أو الإيجارات المستحقة القبض

عرض التفاصيل

تستخدم بعض الأنشطة أو الولايات القضائية أسساً أخرى للتعويض، ويجب معالجة نطاق كل منها وطريقة توقعه وقواعد التصريح به بصورة مستقلة.

وعندما لا تكون صياغة الوثيقة قد اعتُمدت بعد، يمكن نمذجة عدة أسس، على أن يُحدّد كل منها بوضوح بوصفه افتراضاً يتعين مطابقته مع العقد المستقبلي.

03

مصروفات التشغيل غير المؤمن عليها

عرض التفاصيل

مصروفات التشغيل غير المؤمن عليها هي المصروفات التي يحددها العقد صراحةً على أنها غير مؤمن عليها.

ولا يصبح المصروف المتغير اقتصادياً مصروفاً غير مؤمن عليه تلقائياً؛ بل يجب مطابقة معالجته مع صياغة الوثيقة وسلوكه الفعلي في حالة توقف النشاط.

04

وفورات المصروفات

عرض التفاصيل

تمثل الوفورات التي قد تنتج عن توقف النشاط مفهوماً مختلفاً عن مصروفات التشغيل غير المؤمن عليها المحددة قبل وقوع الخسارة.

ويمكن للدراسة السابقة للخسارة نمذجة سلوكها المحتمل، غير أن التحليل اللاحق للخسارة وحده يحدد الوفورات المحققة فعلياً.

التوقعات والفترات التي تتجاوز اثني عشر شهراً

يجب ألا تنتج القيمة المنطبقة على حد أقصى لفترة التعويض يبلغ 18 أو 24 أو 36 شهراً أو أكثر عن مجرد مضاعفة آلية لآخر قيمة سنوية.

وينبغي أن تراعي التوقعات، على وجه الخصوص:
  • الموسمية
  • النمو أو الانكماش المتوقع
  • التضخم
  • الأسعار والكميات
  • أسعار الصرف
  • العقود المكتسبة أو المفقودة
  • الطاقات الجديدة
  • عمليات الإغلاق أو التوقف المبرمجة
  • مسار استئناف النشاط

لا تُطبّق أي قاعدة للتوزيع النسبي أو معامل زيادة أو آلية مرتبطة بالتصريح إلا إذا نصت عليها صياغة الوثيقة ذات الصلة.

جدول قيم توقف الأعمال

لا يقتصر جدول قيم توقف الأعمال على مبلغ إجمالي موحّد

يمكن لجدول قيم توقف الأعمال، الذي يُسمى أحياناً بيان قيم توقف الأعمال، أن ينظّم القيم حسب:

  • الكيان القانوني
  • الدولة والموقع
  • النشاط أو المنتج أو الخدمة
  • خط الإنتاج أو الوحدة التشغيلية
  • الأساس التعاقدي
  • التاريخ المرجعي والعملة
  • الحد الأقصى لفترة التعويض
  • القيمة التاريخية والقيمة المتوقعة
  • افتراضات النمو والموسمية وأسعار الصرف
  • المصروفات المؤمن عليها ومصروفات التشغيل غير المؤمن عليها
  • التبعيات الحرجة
  • المصدر والمنهج ومستوى التوثيق

بالنسبة إلى مجموعة متعددة المواقع، تُحدّد التدفقات بين شركات المجموعة وتُستبعد عند الضرورة تفادياً للاحتساب المزدوج.

ويبقى جدول قيم توقف الأعمال منفصلاً تماماً عن بيان قيم الأضرار المادية الذي يعرض المباني والآلات والمعدات وغيرها من الأصول المادية.

المسار الحرج

يجب أن يغطي الحد الأقصى لفترة التعويض مساراً حرجاً، لا مجرد عادة سوقية

  1. 01

    تأمين الموقع والتحقيق

    الدخول إلى الموقع وتدابير الحفظ والتحقيق الفني وإزالة الأنقاض وأعمال إزالة التلوث المحتملة.

  2. 02

    الدراسات والتصاريح

    التصميم والهندسة والتراخيص والمتطلبات التنظيمية والاستشارات والمناقصات.

  3. 03

    التوريد والتصنيع

    اختيار الحلول وإصدار الطلبيات وتصنيع المعدات ذات الآجال الطويلة وتوافر القطع والمواد.

  4. 04

    الشحن والجمارك والأعمال

    النقل والإجراءات الجمركية والوصول اللوجستي وإعادة الإنشاء والتجميع والتركيب.

  5. 05

    الاختبارات والتشغيل التجريبي

    الاختبارات والفحوص والتشغيل والتأهيل التنظيمي واعتماد المنتج أو اعتماد العميل عند الضرورة.

  6. 06

    الزيادة التدريجية واستعادة المستوى التجاري

    الزيادة التدريجية في الطاقة وإعادة تكوين المخزونات وإعادة تفعيل التدفقات واستعادة المستوى التجاري المتوقع عندما يشمله الأساس التعاقدي.

تخدم مدة الإصلاح ومدة التوقف ومهلة استئناف النشاط وهدف زمن الاستعادة والحد الأقصى المقبول لمدة التعطل والحد الأقصى لفترة التعويض أغراضاً مختلفة.

يمكن لمؤشرات استمرارية الأعمال أن تثري التحليل، لكنها لا تحل محل الحد الزمني الذي تحدده وثيقة التأمين.

التبعيات المتبادلة

قد توقف تبعية بعيدة موقعاً لم يلحق به أي ضرر

يشمل تحليل التبعيات المتبادلة، بحسب التكليف:

  • العلاقات بين المواقع الواقعة في مراحل الإنتاج السابقة واللاحقة
  • المرافق المشتركة: الطاقة والمياه والبخار والتبريد والغاز والوقود
  • منصات تقنية المعلومات وتقنية التشغيل والاتصالات المشتركة
  • مورّدي المواد والمكونات والخدمات الحرجة
  • العملاء أو المشترين الاستراتيجيين بموجب عقود سحب الإنتاج
  • المصنّعين المتعاقدين والمتعاقدين من الباطن
  • الموانئ والممرات والمستودعات والمنصات اللوجستية
  • جهات الإصلاح المتخصصة ومصنّعي المعدات
  • التصاريح والشهادات والمهارات النادرة
  • المخزونات المتاحة والمهل حتى نفادها
  • الطاقات البديلة ومهل التأهيل

قد تتطلب التبعيات المرتبطة بالمورّدين أو العملاء أو المرافق أو منع الوصول أو توقف النشاط من دون أضرار مادية، امتدادات أو تغطيات مخصصة.

ولا تُفترض أي تغطية. إذ يجب فحص شرط التفعيل والخطر والضرر المطلوب وتسمية الأطراف الثالثة ومرتبتها في السلسلة والنطاق الإقليمي وفترة التحمل الزمنية والحدود والحدود الفرعية في وثيقة التأمين المنطبقة.

تندرج السيناريوهات الرقمية وحالات توقف النشاط الناشئة عن المخاطر السيبرانية ضمن اختصاص Roux Cyber، مع مساهمة مالية من Roux Afrique EVS عندما ينص التكليف على ذلك.

المنهجية

منهجية مالية وتشغيلية وفنية

  1. 01

    تحديد الإطار

    تحديد الغرض والكيانات والمواقع والأنشطة والتاريخ المرجعي والعملات والأسس التعاقدية والحد الأقصى لفترة التعويض وعناصر الإدراج والاستبعاد والمسؤوليات.

  2. 02

    ترجمة صياغة الوثيقة

    إنشاء مصفوفة تربط بين تعريفات وثيقة التأمين والبنود المالية، بما يشمل أسس القيمة ومصروفات التشغيل غير المؤمن عليها ومعالجة الأجور وزيادة تكلفة التشغيل والزيادة الإضافية في تكلفة التشغيل والتحملات والامتدادات والحدود والحدود الفرعية.

    هذه قراءة فنية ولا تشكّل رأياً قانونياً بشأن التغطية.

  3. 03

    جمع البيانات ومطابقتها

    فحص الحسابات والموازين والميزانيات والتوقعات والتقارير الشهرية والمبيعات والكميات والأسعار والتكاليف والمخزونات والتدفقات بين شركات المجموعة وغيرها من البيانات ذات الصلة.

    تُطابق البيانات من دون اعتبار المهمة تدقيقاً قانونياً أو مالياً.

  4. 04

    توقع النشاط

    مراعاة الاتجاه والموسمية والتضخم وأسعار الصرف والنفقات الرأسمالية والطاقات الجديدة والعقود وعمليات الإغلاق وتطور مزيج الأنشطة.

  5. 05

    رسم خريطة العمليات

    ربط الإيرادات بالمواقع والخطوط والمعدات والمرافق والمخزونات والمورّدين والعملاء والبنى التحتية الضرورية.

    وتُحدّد الاختناقات والتبعيات المتبادلة والطاقات البديلة.

  6. 06

    بناء المسار الحرج

    نمذجة تسلسل زمني واقعي لتأمين الموقع والدراسات والتصاريح والتوريد وإعادة الإنشاء والتركيب والاختبارات وإعادة التشغيل والزيادة التدريجية في الطاقة.

  7. 07

    النمذجة والاختبار النقدي

    تحديد السيناريوهات المخففة وغير المخففة كمياً، واختبار الحساسيات، ومقارنة النتائج بالطاقات المادية والبيانات المالية وافتراضات استئناف النشاط.

    ويُفصل بين الخسائر الاقتصادية وترجمتها التي تراعي المعايير التعاقدية.

  8. 08

    الاعتماد والتحديث

    عرض الافتراضات الحساسة على إدارات الشؤون المالية والعمليات والهندسة والصيانة وسلاسل الإمداد والشؤون التجارية والتأمين.

    وبعد إصدار النسخة الأولية وتسوية الملاحظات الموثّقة، تُصدر المخرجات النهائية مصحوبة ببروتوكول للتحديث.

البصمة المنهجية

يجب ربط كل قيمة لتوقف الأعمال بصياغة وثيقة وكيان وفترة وعملة ومصدر وافتراض وسيناريو لاستئناف النشاط.

غرفة البيانات

غرفة بيانات تتناسب مع تعقيد النشاط

تشمل البيانات المطلوبة، بحسب التكليف:

  • وثيقة التأمين وجدولها وملحقاتها وتصريحات توقف الأعمال السابقة
  • الحدود والحدود الفرعية والتحملات والفترات التعاقدية
  • الحسابات التاريخية والموازين ودليل الحسابات
  • الميزانيات والتوقعات والتقارير الشهرية
  • المبيعات والكميات والأسعار والهوامش حسب الموقع أو النشاط أو المنتج
  • المصروفات وكشوف الأجور والتدفقات بين شركات المجموعة
  • الإنتاج والطاقات والمردودية والقيود
  • مستويات المخزون والإنتاج قيد التشغيل
  • المعدات ذات آجال التوريد الطويلة والقطع الاستراتيجية
  • المورّدون والعملاء والمرافق الحرجة
  • المسارات اللوجستية والحلول البديلة
  • خطط استمرارية الأعمال وسجل حالات التوقف والسيناريوهات القائمة
  • برامج النفقات الرأسمالية والتغيرات المتوقعة في النطاق

تُسجّل جميع البيانات الناقصة، ويُوضّح أثرها والافتراض البديل ومستوى الثقة المقابل.

ضمان الجودة وضبط الجودة

رقابة جودة ترفض الاختصارات

يشمل نظام ضمان الجودة وضبط الجودة، على وجه الخصوص:

  • مطابقة الحسابات مع القوائم المالية والميزانيات
  • قابلية تتبع الربط بين صياغة الوثيقة ودليل الحسابات
  • تبرير المصروفات المؤمن عليها وغير المؤمن عليها
  • التمييز بين مصروفات التشغيل غير المؤمن عليها ووفورات المصروفات
  • استبعاد التدفقات بين شركات المجموعة وحالات الاحتساب المزدوج
  • اتساق العملات والأسعار والتواريخ
  • مراعاة الموسمية والتضخم والنمو
  • المطابقة بين الطاقات المادية والكميات والإيرادات
  • التحقق من مهل التوريد والمسار الحرج
  • الاختبار النقدي لافتراضات الزيادة التدريجية والتخفيف
  • مراقبة التجميعات متعددة المواقع
  • التمييز بين قيم توقف الأعمال والتعرّض الاقتصادي وسيناريوهات الخسارة القصوى المقدّرة أو المحتملة والمعايير التعاقدية
  • المراجعة المستقلة للصيغ والافتراضات الحساسة
  • إدارة الإصدارات والتحفظات والبيانات الناقصة

لا يجوز إصدار المهمة عندما لا يكون أساسها التعاقدي أو نطاقها أو صيغها أو سيناريوهاتها محدداً بما يكفي للوصول إلى استنتاج مسؤول.

Inventys® · VRA3D

Inventys® وVRA3D في خدمة استمرارية البيانات

تعزّز التقنيات هيكلة بيانات المهمة وقابليتها للتتبع واستمراريتها.

01

Inventys®

تنظّم منصة Inventys® البيانات المالية والتشغيلية والتأمينية المستخدمة أثناء المهمة.

  • جدول قيم توقف الأعمال
  • تجميع البيانات عبر كيانات ومواقع متعددة
  • الربط بين البيانات المالية والأسس التعاقدية
  • قابلية تتبع المصادر والافتراضات
  • إدارة السيناريوهات والحساسيات
  • متابعة الفروق
  • إدارة الإصدارات
  • دورات التحديث المستقبلية
02

VRA3D

عندما يبرر تكوين الموقع ذلك، تساهم تقنية VRA3D في التوثيق المكاني للأصول الحرجة والتدفقات والاختناقات والمرافق وإمكانات إعادة التنظيم.

  • فهم التبعيات
  • ورش عمل السيناريوهات
  • المراجعة عن بُعد لمسار استئناف النشاط

لا تُستخدم تقنية VRA3D إلا عندما تضيف قيمة فنية حقيقية إلى المهمة. وتعزّز التقنيات التحليل، لكنها لا تحل محل اعتماد إدارتي الشؤون المالية والعمليات أو التقدير المهني للخبراء.

المخرجات

مخرجات مصممة لاتخاذ القرار والاكتتاب

وفقاً للتكليف:

  • 01مذكرة تنفيذية عن التعرّض لتوقف الأعمال
  • 02تقرير تقييم توقف الأعمال
  • 03جدول قيم توقف الأعمال حسب الكيان والموقع والنشاط والعملة
  • 04جدول مطابقة بين الحسابات وقيم توقف الأعمال
  • 05مصنف حساب إجمالي الربح التأميني
  • 06جدول مصروفات التشغيل غير المؤمن عليها
  • 07تحليل الحد الأقصى لفترة التعويض
  • 08المسار الحرج لاستئناف النشاط
  • 09خريطة التبعيات المتبادلة والاختناقات
  • 10سجل تبعيات توقف الأعمال التبعي
  • 11دفتر السيناريوهات المتضمن منحنيات استئناف النشاط والحساسيات
  • 12سجل خيارات زيادة تكلفة التشغيل والزيادة الإضافية في تكلفة التشغيل
  • 13المطابقة مع القيم المصرّح بها حالياً
  • 14سجل فجوات البيانات والافتراضات
  • 15قاعدة بيانات إكسل منظّمة وقابلة لإعادة الإنتاج
  • 16بروتوكول تحديث سنوي وقائم على الأحداث
  • 17نسختان أولية ونهائية معتمدتان

المراحل الحاسمة

متى ينبغي إجراء دراسة لتوقف الأعمال؟

  • قبل تجديد برنامج أضرار الممتلكات وتوقف الأعمال أو إعادة هيكلته
  • عندما تستند قيم توقف الأعمال إلى بيانات قديمة أو غير موثّقة بما يكفي
  • بعد استحواذ أو توسعة أو إنشاء خط جديد أو إغلاق موقع
  • عند حدوث تغير كبير في الإيرادات أو الهوامش أو مزيج الأنشطة
  • بعد تغير جوهري في سلسلة الإمداد
  • عندما تطلب شركة تأمين أو إعادة تأمين تبريراً لقيم توقف الأعمال
  • عند تغير المعدات ذات الآجال الطويلة أو القيود اللوجستية
  • لتجميع محفظة متعددة المواقع أو متعددة الدول
  • قبل تمويل أو إعادة تمويل أو صفقة اندماج واستحواذ
  • بعد تحديد تبعيات أو اختناقات جديدة
  • عندما لم يخضع الحد الأقصى لفترة التعويض لتحليل موثّق من قبل

ينبغي أيضاً تفعيل التحديث عند أي تغير جوهري يؤثر في الإيرادات أو المصروفات أو الطاقات أو التبعيات أو العملات أو مهل استئناف النشاط.

القطاعات الحرجة

قطاعات قد تؤثر فيها ساعات قليلة على نتائج عدة أشهر

القطاعات المعنية:

الطاقة والمرافقالنفط والغاز والبتروكيماوياتالتعدين والمعادن ومواد البناءالصناعات والتصنيعالصناعات الزراعية والغذائيةالبنى التحتيةالنقل والموانئ والخدمات اللوجستيةالاتصالات والبنى التحتية الرقميةالعقارات والضيافة والأصول المدرة للدخلالرعاية الصحية والخدمات الحرجةالمستثمرون والمؤسسات المالية

يعمل خبراؤنا في إفريقيا والمغرب العربي والشرق الأوسط، مع مراعاة واقع كل موقع: التوريدات المستوردة والطاقات البديلة المحلية والشحن والجمارك وتوافر المهارات والبنى التحتية والعملات والمهل التنظيمية.

مسؤوليات واضحة

مسؤولية واضحة عن المهمة، وخبرات متمايزة.

01

توقف الأعمال — Roux Afrique EVS

تحدد، قبل وقوع الخسارة، قيم توقف الأعمال والتوقعات والتبعيات ومسار استئناف النشاط والتحديد الكمي الاستشرافي للسيناريوهات.

02

تقييم رؤوس الأموال القابلة للتأمين

يحدد قيم إعادة إنشاء أو استبدال المباني والمنظومات والآلات وغيرها من الأصول المادية. ويبقى بيان القيم الخاص به منفصلاً عن جدول قيم توقف الأعمال.

03

الجرد المادي وسجل الأصول

يحصي الأصول ويوصفها. ويمكن أن يرفد تحليل توقف الأعمال من دون تحديد إجمالي الربح التأميني أو الحد الأقصى لفترة التعويض.

04

المسح الهندسي للمخاطر

يحلل الأخطار ووسائل الحماية ومواطن الضعف والسيناريوهات المادية. ويوفر المدخلات الفنية اللازمة لسيناريوهات الخسارة القصوى المقدّرة أو المحتملة أو المتوقعة بصورة معقولة، التي يمكن تقييم مكوّن توقف الأعمال فيها ضمن هذه المهمة.

قد يختلف سيناريو توقف الأعمال الأقصى عن سيناريو الأضرار المادية الأقصى. ويجب تعريف مصطلحات سيناريوهات الخسارة القصوى في خطاب التكليف.

05

Roux Afrique Advisory

تراجع هيكلة البرنامج والحدود والتحملات والاحتفاظات وحد الخسارة المشترك عند انطباقه وتمويل المخاطر واستراتيجية التجديد.

وتوفر Roux Afrique EVS القيم والتحليلات الفنية من دون ممارسة أي نشاط منظّم لإسناد التغطية التأمينية.

06

Roux Afrique Claims

تحدد، بعد وقوع الخسارة، الخسارة المتكبدة فعلياً والوفورات المحققة والتكاليف الإضافية المتكبدة والمطالبة الموثّقة، ثم تدافع عنها في حدود تكليفها.

ولا تحدد دراسة Roux Afrique EVS السابقة للخسارة مسبقاً قيمة أي مطالبة مستقبلية.

07

Roux Cyber

تحلل السيناريوهات الرقمية والمرونة السيبرانية وحالات التوقف المرتبطة بنظم المعلومات وبيئات التقنية التشغيلية.

المراجع المهنية

مراجع تُستخدم من دون خلط أغراضها

تبقى وثيقة التأمين وملحقاتها والقانون المنطبق ووقائع أي خسارة محتملة هي العوامل الحاسمة في التغطية والتعويض.

  1. 01توفر القوائم المالية وبيانات الإدارة الأساس المستندي للحسابات
  2. 02يمكن لصياغات الوثائق والأدلة الفنية في الأسواق المعنية أن تسترشد بها التعريفات والمنهجيات والبيانات المطلوبة
  3. 03يمكن لمعياري المنظمة الدولية للتقييس رقم 22301 والمواصفة الفنية رقم 22317 دعم تحليل الاستمرارية وتحليل أثر الأعمال وأهداف الاستعادة
  4. 04يمكن لنتائج المسح الهندسي للمخاطر أن توفر السيناريوهات والمدد الفنية اللازمة
  5. 05تُراعى الممارسات المهنية المحلية عندما تكون ذات صلة

لا تحدد مراجع استمرارية الأعمال إجمالي الربح التأميني أو التغطية أو الحد الأقصى التعاقدي لفترة التعويض.

ولا يحل أي معيار عام أو صيغة محاسبية أو ممارسة سوقية محل فحص صياغة الوثيقة والنموذج التشغيلي الفعلي.

الأسئلة الشائعة

فهم تحليل توقف الأعمال قبل وقوع الخسارة

ما دراسة توقف الأعمال قبل وقوع الخسارة؟

هي مهمة تهدف إلى تحديد القيم المالية المعرّضة للتوقف وتوثيقها، إلى جانب التبعيات الحرجة وافتراضات استئناف النشاط، قبل وقوع الخسارة.

ما الفرق بين الإيرادات والهامش المحاسبي وإجمالي الربح التأميني؟

تقيس الإيرادات المبيعات، بينما يخضع الهامش المحاسبي لقواعد إعداد التقارير في المنشأة. أما إجمالي الربح التأميني، فيُبنى وفق التعريفات والبنود والصيغ الواردة في وثيقة التأمين.

كيف تُحدّد قيم توقف الأعمال؟

استناداً إلى صياغة الوثيقة والحسابات والميزانيات والتوقعات والمصروفات المؤمن عليها أو غير المؤمن عليها والتدفقات بين شركات المجموعة والحد الأقصى لفترة التعويض والسيناريوهات والخصائص التشغيلية للنشاط.

هل تعني فترة قدرها أربعة وعشرون شهراً مضاعفة القيمة السنوية؟

ليس تلقائياً. إذ يجب أن تراعي التوقعات الموسمية والنمو والأسعار والكميات وأسعار الصرف والطاقات الجديدة ومسار استئناف النشاط، وفقاً لصياغة الوثيقة المنطبقة.

كيف يُحدّد الحد الأقصى لفترة التعويض؟

من خلال تحليل المسار الحرج الكامل: تأمين الموقع والدراسات والتصاريح والتوريد وإعادة الإنشاء والمعدات ذات الآجال الطويلة والنقل والتركيب والاختبارات والزيادة التدريجية والعودة إلى مستوى النشاط المتوقع.

هل يساوي هدف زمن الاستعادة الوارد في خطة استمرارية الأعمال فترة التعويض؟

لا. فهدف زمن الاستعادة هدف إداري لاستئناف النشاط عند مستوى محدد، بينما يمثل الحد الأقصى لفترة التعويض سقفاً زمنياً تعاقدياً يجب فحصه على أساس سيناريوهات واقعية.

هل تشمل المهمة المورّدين والعملاء الحرجين؟

يمكن أن تحدد هذه التبعيات كمياً عندما يشمل التكليف توقف الأعمال التبعي. وتظل تغطيتها خاضعة لامتدادات وثيقة التأمين وشروط التفعيل والتسميات والأقاليم والحدود والاستثناءات.

ما الفرق بينها وبين المسح الهندسي للمخاطر؟

يختار المسح الهندسي للمخاطر السيناريوهات المادية ويؤهلها، ويحدد مواطن الضعف والمدد الفنية. أما دراسة توقف الأعمال، فتترجم آثارها المالية وفق افتراضات صريحة.

ما الفرق بينها وبين خبرة ما بعد وقوع الخسارة؟

دراسة Roux Afrique EVS وقائية واستشرافية. وبعد وقوع الخسارة، يندرج التحديد الكمي للخسارة المتكبدة فعلياً وهيكلة المطالبة ضمن اختصاص Roux Afrique Claims.

هل تضمن الدراسة التعويض مستقبلاً؟

لا. تُحدّد التقديرات في تاريخ معين، استناداً إلى المعلومات المتاحة وافتراضات موثّقة. ويظل أي تعويض خاضعاً للحدث المنشئ والسببية والتعريفات والاستثناءات والتحملات والحدود والحدود الفرعية وسائر شروط وثيقة التأمين المنطبقة.

تعزيز موثوقية التعرّض لتوقف الأعمال

يستحق التعرّض المالي الحرج أكثر من مجرد نسبة مئوية مطبقة على الإيرادات

زوّدونا بصياغة وثيقة التأمين وقيم توقف الأعمال الحالية وأهم بياناتكم المالية ومواقعكم وافتراضات استئناف النشاط. وستقوم Roux Afrique EVS بهيكلة النطاق والتحليلات والمخرجات اللازمة لتصريح موثّق وقابل للتتبّع والتحديث بشأن توقف الأعمال.

التواصل مع Roux Afrique EVS