نموذج البيانات والتصنيف والهيكل الهرمي
عرض التفاصيل
تحديد قاموس البيانات والفئات والمواقع الوظيفية وعلاقات الأصل والمكوّن والحالات والحقول الإلزامية وقواعد التسمية ومستويات الإثبات.
يُكيّف الهيكل مع غاية المهمة ولا يُطرح كنموذج عالمي موحد.
Roux Afrique EVS · أفريقيا والشرق الأوسط
موثوقية بيانات الأصول وحوكمتها
تحديد · مطابقة · تحديث
لا يمكن إدارة الأصل بفعالية إلا إذا أمكن تعريفه وتحديد موقعه وربطه بمصدر قابل للتحقق
تنفّذ Roux Afrique EVS جرداً مادياً للأصول الملموسة وتبني سجلات أصول رئيسية منظمة تربط الواقع الميداني بمرجعيات المالية والعمليات والهندسة والصيانة والتأمين.
في تاريخ مرجعي محدد، يُربط كل أصل داخل النطاق — وفق مستوى التفصيل المتفق عليه — بهوية وموقع وفئة وحالة ودليل تحقق ومعرّفات الأنظمة المصدرية.
تُعزل الفروقات وتُوثق وتُعرض للاعتماد، ولا تُصحح أبداً بصورة ضمنية.
الواقع الميداني وموثوقية السجلات
يصف سجل الأصول الثابتة المحاسبي ما قيّدته الأنظمة، بينما يكشف الميدان ما هو موجود أو منقول أو مستبدل أو معدل أو متوقف أو مستبعد.
قد تنشأ الفروقات مع مرور الوقت عن:
يتيح الجرد المنظم:
لا تمثل المهمة تدقيقاً قانونياً أو مالياً، أو تصديقاً محاسبياً، أو تحققاً قانونياً من الملكية أو الحقوق. وهي تثبت المشاهدات وتطابق الأصول ضمن النطاق والتاريخ والإجراءات المتفق عليها. وتبقى قرارات الاعتراف والانخفاض والاستبعاد والشطب والتحويل مسؤولية العميل، وعند الاقتضاء مدققيه ومستشاريه.
ستة أسئلة قبل العمل الميداني
تحسين السجل، أو التحضير للتقييم، أو ترحيل نظام تخطيط موارد المؤسسة أو نظام إدارة الصيانة المحوسب، أو التكامل بعد الاستحواذ، أو ضبط الحركات، أو توحيد عدة مواقع، أو إنشاء خط أساس جديد.
يجب تحديد الكيانات والمواقع والمناطق والفئات والأصول المؤجرة أو المملوكة للغير وقطع الغيار الحرجة والمشروعات تحت التنفيذ والأصول المتوقفة والاستبعادات قبل العد.
منشأة أو وحدة وظيفية أو معدة أو مكوّن أو مجموعة: يجب أن يخدم التفصيل القرار المتوقع ويتوافق مع الأنظمة المستهدفة.
وسم قائم أو رقم تسلسلي أو معرّف نظام تخطيط موارد المؤسسة أو سجل الأصول الثابتة المحاسبي أو نظام إدارة الصيانة المحوسب أو نظام إدارة أصول المؤسسة أو رمز جديد؛ تُحفظ المعرّفات القديمة وقواعد ربطها.
يحدد التاريخ والطريقة والموقع والصورة وقراءة اللوحة والمسح والوسم والخصائص واعتماد مسؤول المنطقة قابلية تتبع المشاهدة.
يجب تحديد مالكي البيانات ومسؤولي المواقع والموافقات وسير عمل الاقتناء والتشغيل والتحويل والاستبدال والتعديل والاستبعاد قبل التسليم.
ستة مسارات عمل متكاملة
تحديد قاموس البيانات والفئات والمواقع الوظيفية وعلاقات الأصل والمكوّن والحالات والحقول الإلزامية وقواعد التسمية ومستويات الإثبات.
يُكيّف الهيكل مع غاية المهمة ولا يُطرح كنموذج عالمي موحد.
توحيد القوائم وتطبيع الصيغ وتحليل الحقول وكشف التكرار وإعداد مسارات الجرد.
يبقى السجل المحاسبي ونظام تخطيط موارد المؤسسة ونظاما إدارة الصيانة المحوسب وإدارة أصول المؤسسة والقوائم الفنية والمخططات وبيان القيم وملفات المشروعات مصادر منفصلة.
تحديد مواقع الأصول ومشاهدتها وقراءة اللوحات وجمع المعرّفات والكميات والحالات والأدلة المتفق عليها.
لا تُستخدم رموز الاستجابة السريعة أو الباركود أو التعريف بالترددات اللاسلكية إلا عندما يسمح النطاق والبيئة والسلامة والتشغيل.
يساعد الوسم على التعريف، لكنه لا يثبت الملكية أو الاعتراف المحاسبي أو صلاحية الأصل للخدمة.
توثيق الوظيفة والمصنّع والطراز والرقم التسلسلي والسعة والموقع والوحدة الأم وحالة دورة الحياة.
يبقى تقييم الحالة ملاحظة بصرية أولية ما لم تُطلب اختبارات صريحة؛ وليس اختبار تشغيل أو تشخيص سلامة أو مطابقة.
مطابقة الواقع الميداني بكل نظام مصدر، مع حفظ المعرّفات التاريخية وتصنيف الفروقات.
قد تكون العلاقة مباشرة أو تتطلب خريطة ربط.
إنتاج سجل منظم ومطابق مع مؤشرات جودة وخرائط استيراد وسجل استثناءات.
كما تُحدد المسؤوليات والضوابط والأحداث الموجبة للتحديث كي لا يتقادم السجل من جديد.
اختباران في اتجاهين
يبدأ الفحص من قيود الأنظمة المصدرية للبحث عن الأصول المقابلة في الموقع.
ويختبر خصوصاً:
لا يكشف هذا الفحص وحده كل الأصول الغائبة عن الأنظمة.
يبدأ الفحص من الأصول المشاهدة للبحث عن مقابلها في الأنظمة المحاسبية والفنية.
ويختبر خصوصاً:
لا يثبت تلقائياً الملكية أو القيمة أو المعالجة المحاسبية.
تجمع المهمة المسؤولة بين الاتجاهين وتوثق السكان والتغطية والأصول المتعذر الوصول إليها والاستثناءات المتبقية كلٌ على حدة.
مرجعيات مختلفة
ينبغي أن تتبادل هذه المرجعيات البيانات من دون الخلط بينها.
| المرجع | الغاية الرئيسية |
|---|---|
| الجرد المادي | يثبت وجود الأصول وخصائصها القابلة للمشاهدة في تاريخ مرجعي. |
| سجل الأصول الرئيسي | ينظم الهوية والموقع والهيكل والحالة والروابط اللازمة للإدارة المستدامة. |
| سجل الأصول الثابتة المحاسبي | يحمل التمثيل المالي والتكلفة والاستهلاك والقيمة الدفترية وفق سياسات المنشأة. |
| نظاما إدارة الصيانة المحوسب وإدارة أصول المؤسسة | ينظمان الصيانة والتدخلات والأعطال وقطع الغيار وخطط العمل. |
| بيان القيم التأمينية | يعرض القيم المصرح بها للتأمين وفق هيكل وأسس قيمة تحدد بشكل منفصل. |
يشكل سجل الأصول الرئيسي طبقة البيانات التي تربط الواقع المادي والفني والمحاسبي والتأميني.
سجل الأصول الرئيسي
يمكن تنظيم البيانات، وفق نطاق المهمة، ضمن العائلات الآتية.
تُطابق هذه البيانات ولا تُدقق أو تُقيّم تلقائياً ضمن مهمة الجرد.
مستوى التفصيل ووحدة الأصل
قد تمثل المنشأة الصناعية الواحدة:
تُوثق علاقات الأصل والمكوّن والعناصر التي قد تحتاج إلى تحليل مستقل.
تخضع قرارات التجزئة المحاسبية وتوزيع التكلفة والعمر الإنتاجي والاستهلاك لسياسات العميل واعتماداته.
المطابقة وسجل الاستثناءات
قد يميز سجل المطابقة والاستثناءات بين:
الأصل غير الموجود ليس معدوماً تلقائياً؛ يبقى الاستثناء مفتوحاً إلى حين التحقيق والقرار الموثق.
يحمل كل استثناء مصدراً ودليلاً ومسؤولاً وإجراءً وحالة اعتماد.
لا يؤدي أي فرق تلقائياً إلى قيد محاسبي أو استبعاد أو إتلاف أو استنتاج قانوني.
منهجية من ثماني مراحل
تحديد الغاية والكيانات والمواقع والمناطق والفئات والتاريخ والوصول والاستبعادات ومتطلبات الصحة والسلامة والبيئة والمسؤوليات والمخرجات.
يُبيّن صراحة ما إذا كان الجرد شاملاً أو موجهاً أو دورياً أو بالعينة؛ ولا يُعرض الجرد بالعينة باعتباره شاملاً.
اعتماد التصنيف والتفصيل والهيكل والحقول والحالات وقواعد التعريف والأدلة.
جمع المصادر وتحليلها وتطبيعها وإزالة التكرار وتنظيم المسارات والمسؤولين وضبط الحركات.
مشاهدة الأصول المتاحة وفق البروتوكول وجمع البيانات والأدلة المتفق عليها.
تُسجل قيود الوصول والمناطق غير المزارة والأصول التي تعذر فحصها.
تثبيت الوسوم أو تأكيدها وتوثيق اللوحات والخصائص والمواقع والعلاقات والحالات.
تنفيذ الاختبار من السجل إلى الميدان ومن الميدان إلى السجل وربط مرجعيات المالية والهندسة والصيانة والتأمين من دون دمج أغراضها.
عرض الحالات الحساسة على مسؤولي المواقع ومالكي البيانات وتوثيق القرارات والتحفظات.
إصدار السجل وخرائط الربط وملفات الاستيراد، ثم توثيق سير عمل الاقتناء والتحويل والاستبدال والاستبعاد.
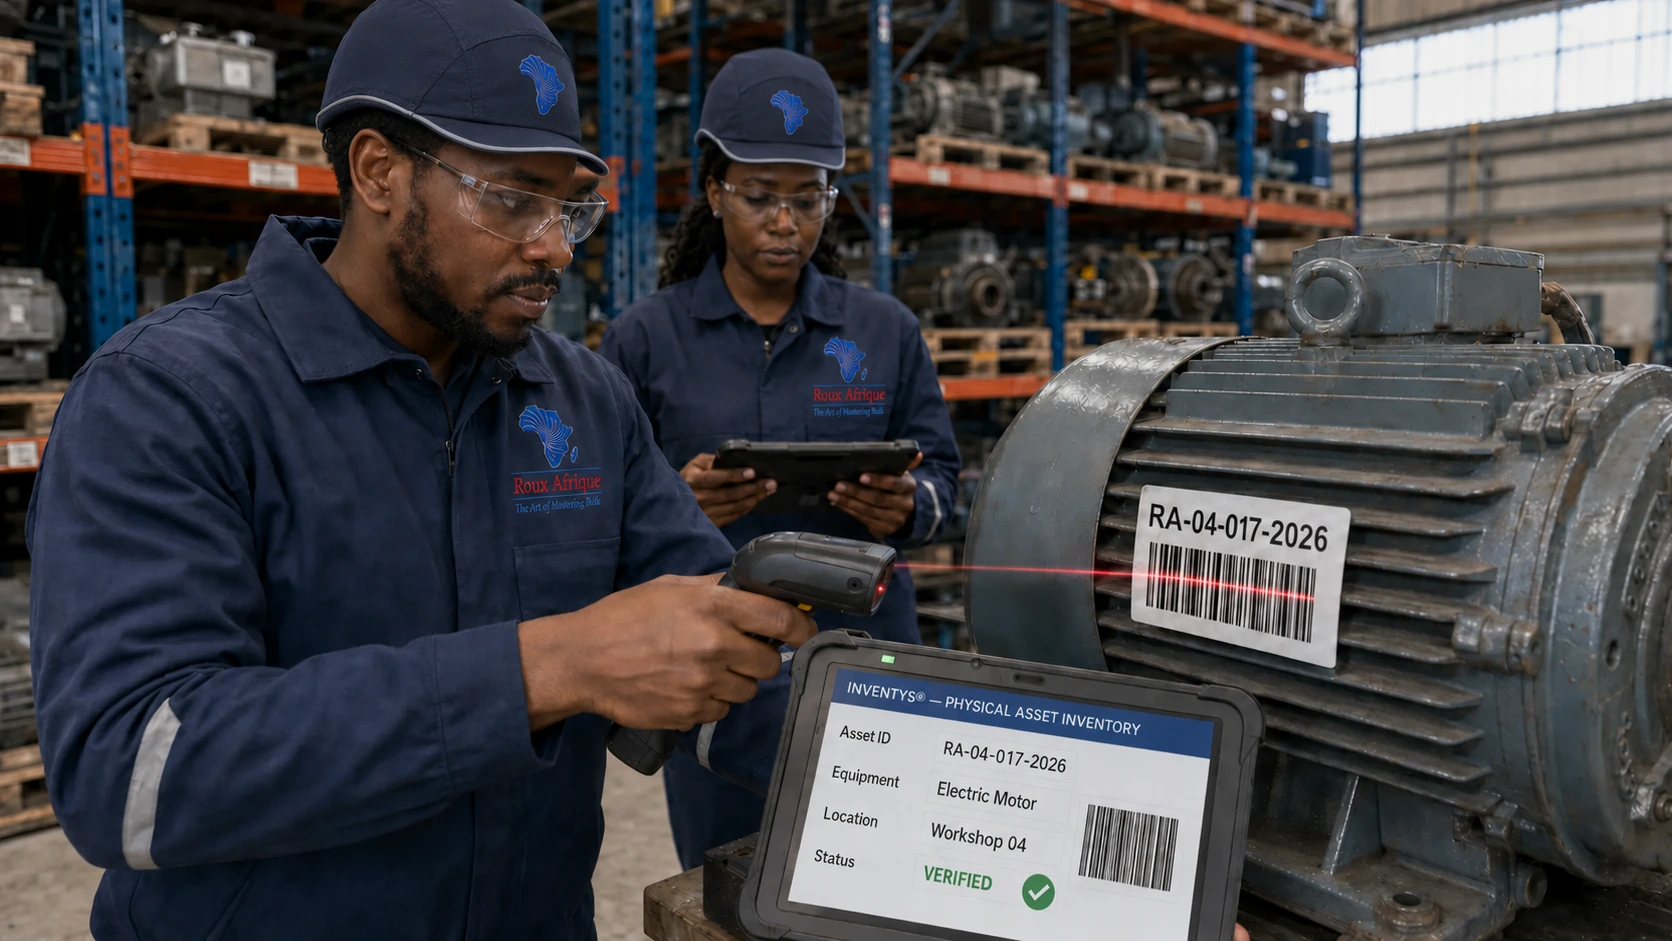
يجب ربط كل سطر مطابق بمعرّف وموقع ومصدر وطريقة تحقق وتاريخ وحالة اعتماد.
غرفة البيانات
بحسب المهمة، تشمل البيانات المطلوبة:
تُسجل البيانات المفقودة أو المتعارضة أو غير القابلة للاستخدام في سجل فجوات البيانات والافتراضات.
ضمان الجودة وضبط الجودة
تشمل مراقبة الجودة خصوصاً:
لا توصف المهمة بالشمول إذا كانت السكان أو إمكانات الوصول أو مستوى التفصيل أو الاستبعادات لا تسند ذلك.
Inventys® وVRA3D
تنظم التقنية البيانات وتعزز تتبعها دون أن تحل محل المشاهدة الميدانية أو التقدير المهني.
يدعم تنظيم البيانات المادية والفنية والمحاسبية والتأمينية.
تعتمد أي واجهة مع أنظمة تخطيط موارد المؤسسة وإدارة أصول المؤسسة وإدارة الصيانة المحوسبة على الصيغ والقواعد والمسؤوليات المتفق عليها.
عندما يبرر الموقع ذلك، توفر هذه التقنية توثيقاً بصرياً ومكانياً للمناطق والمنشآت والأصول الحرجة.
لا تثبت الملكية ولا تشخّص السلامة ولا تستبدل الاعتمادات الميدانية والمهنية.
تعزز التقنية الخبرة ولا تستبدل الضوابط والتقدير المهني والاعتماد النهائي.
المخرجات
بحسب المهمة:
لحظات حاسمة
يجب أن يطلق كل اقتناء أو تشغيل أو تعديل أو تحويل أو استبدال أو فقد أو بيع أو إتلاف جوهري عملية تحديث.
القطاعات
القطاعات المعنية:
تعمل فرقنا في أفريقيا والمغرب العربي والشرق الأوسط مع تكييف البروتوكولات لقيود الوصول والأمن والوثائق وحركة الأصول ونضج الأنظمة في كل موقع.
مسؤوليات واضحة
يثبت الأصول ويعرّفها ويحدد مواقعها وخصائصها ثم يطابقها مع المرجعيات الفنية والمحاسبية والتأمينية.
يحدد بصورة منفصلة أسس وقيم إعادة البناء أو الاستبدال؛ لا يحدد الجرد القيم.
يحلل القيم المالية وهامش الربح والتبعيات والمدة القصوى للتعويض؛ ولا يحسب سجل الأصول قيم توقف الأعمال.
يحلل الأخطار والحمايات ومواطن الضعف والسيناريوهات؛ لا يستنتج الجرد سلامة المنشأة أو مطابقتها أو مستوى مخاطرها.
يعالج العناية الواجبة التأمينية وهيكلة البرامج وتمويل المخاطر والقرارات الاستراتيجية.
بعد الخسارة، يحدد الأضرار والخسائر ويدافع عن المطالبة؛ لا يحسم السجل السابق الملكية أو الضرر أو التعويض.
يمكن جرد معدات تقنية المعلومات والتقنية التشغيلية المادية؛ أما الأصول المنطقية والإعدادات والثغرات فتتطلب مهمة مستقلة.
لا تصدق المهمة الحسابات أو الملكية أو المعالجة وفق المعايير الدولية لإعداد التقارير المالية أو الضرائب أو القانون الأساسي.
المراجع
يبقى خطاب التكليف وسياسات العميل وإطاره المحاسبي وإجراءاته والمتطلبات المحلية هي المحدد الأساسي.
لا يفرض معيار المحاسبة الدولي رقم 16 نموذجاً عالمياً لسجل الأصول أو طريقة وسم أو إجراء جرد مادي.
لا يحول أي مرجع عام المهمة إلى شهادة من المنظمة الدولية للتقييس أو إقرار امتثال للمعايير الدولية لإعداد التقارير المالية أو تدقيق يمنح تأكيداً على القوائم المالية.
الأسئلة الشائعة
هو تحقق موثق من الأصول ضمن نطاق وتاريخ مرجعي ومستوى تفصيل متفق عليها.
يسجل الجرد مشاهدات في تاريخ معين، بينما ينظم السجل تلك المشاهدات وروابطها كي تُحدّث طوال دورة حياة الأصل.
يحمل السجل المحاسبي التمثيل المالي، بينما يصف السجل الرئيسي الهوية والموقع والهيكل والحالة ويربط الأنظمة.
لا. قد تكون شاملة أو موجهة أو دورية أو بالعينة، مع توثيق النطاق والسكان والتفصيل والوصول والتغطية والاستبعادات.
لا. يعتمد ذلك على التفصيل والمعرّفات وظروف التشغيل والأمن والنطاق؛ ولا يمكن وسم بعض الأصول المدمجة أو الصعبة مادياً.
يُصنف كاستثناء ويتطلب تحقيقاً وقراراً موثقاً قبل أي تصحيح أو استبعاد.
تُعالج كمجموعات مستقلة إذا شملها النطاق؛ ولا يثبت وجودها الملكية أو التصنيف المحاسبي.
لا. تأتي القيم من مصادر محددة، ويتطلب اعتمادها أو تحديثها مهمة تقييم منفصلة.
لا. يوثق المشاهدات والروابط والاستثناءات، وليس دليلاً قانونياً ولا تدقيقاً يمنح تأكيداً.
يمكن إعداد خرائط الربط وملفات الاستيراد عند تحديد الأنظمة والصيغ والقواعد؛ ولا يشمل الدمج الفني إلا بنص صريح.
بسير عمل موثق للاقتناء والتشغيل والتحويل والاستبدال والتعديل والفقد والاستبعاد، مع ضوابط دورية ملائمة.
تُتفق حقوق الوصول والجمع والاستخدام والاحتفاظ والإفصاح مع العميل بحسب حساسية المواقع والبيانات.
بيانات أصول موثوقة
شاركونا مواقعكم وسجلاتكم وأنظمتكم المصدرية والقرارات المنتظرة. ستحدد Roux Afrique EVS النطاق والتفصيل وبروتوكول التحقق وقواعد المطابقة ونموذج الحوكمة المناسب.
تواصل مع Roux Afrique EVS