Um ativo só pode ser gerido quando é identificável, localizável e ligado a uma fonte verificável.
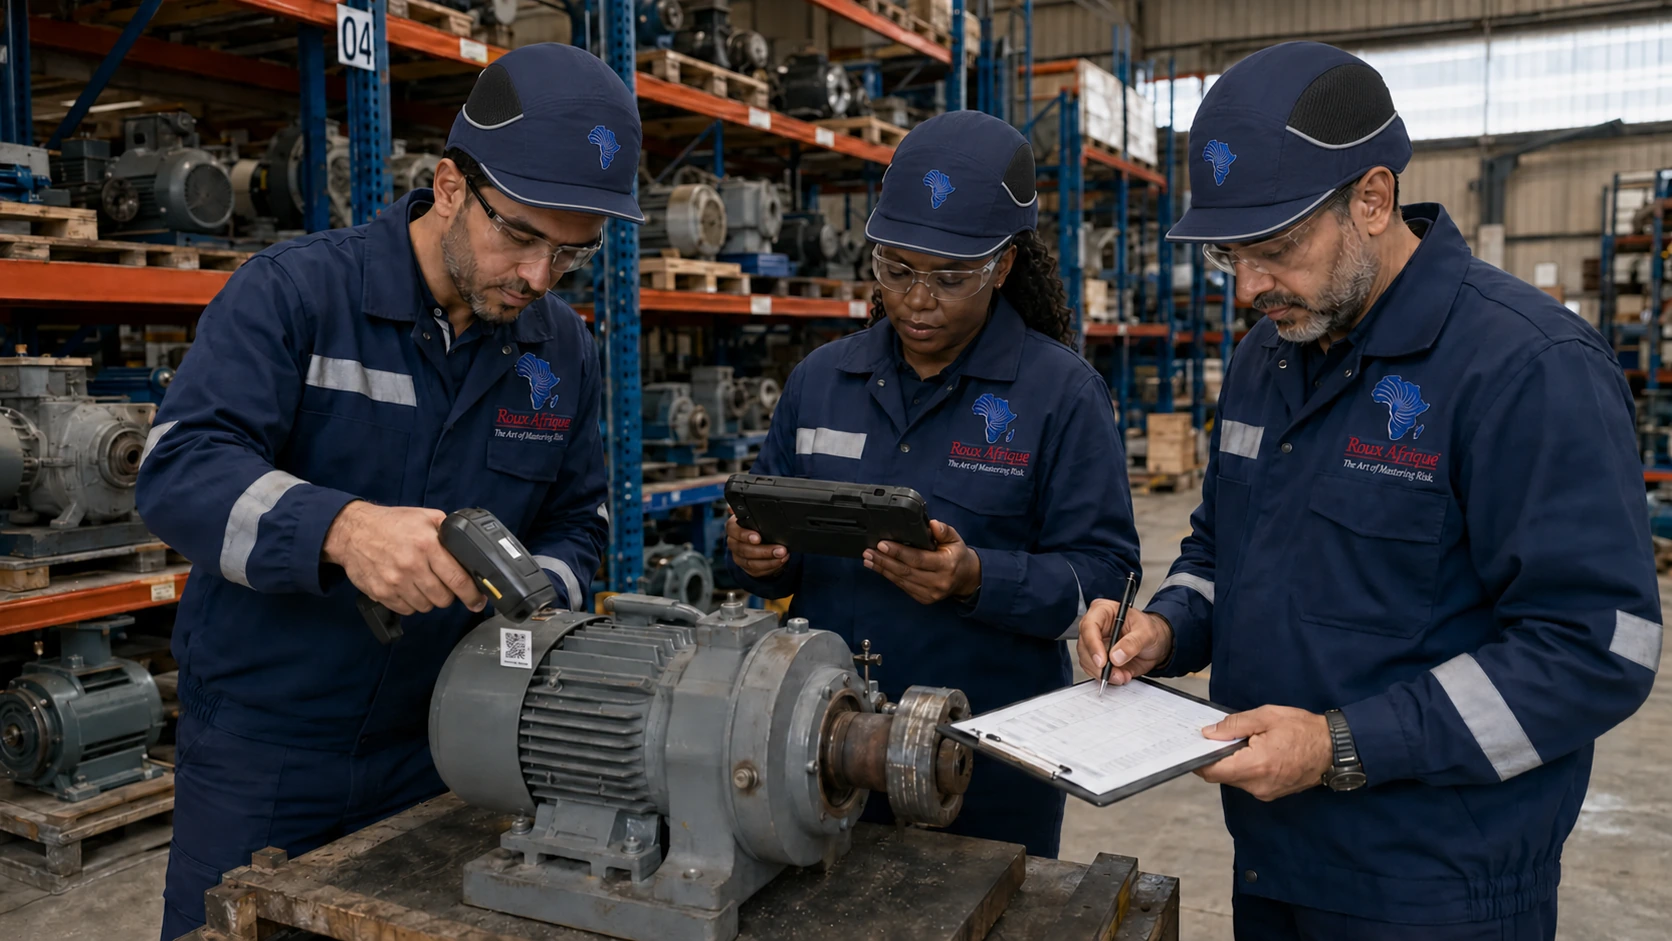
A Roux Afrique EVS realiza inventários físicos de ativos fixos tangíveis e constrói Registos Mestres de Ativos estruturados para reconciliar a realidade no terreno com os registos de Finanças, Operações, Engenharia, Manutenção e Seguros.
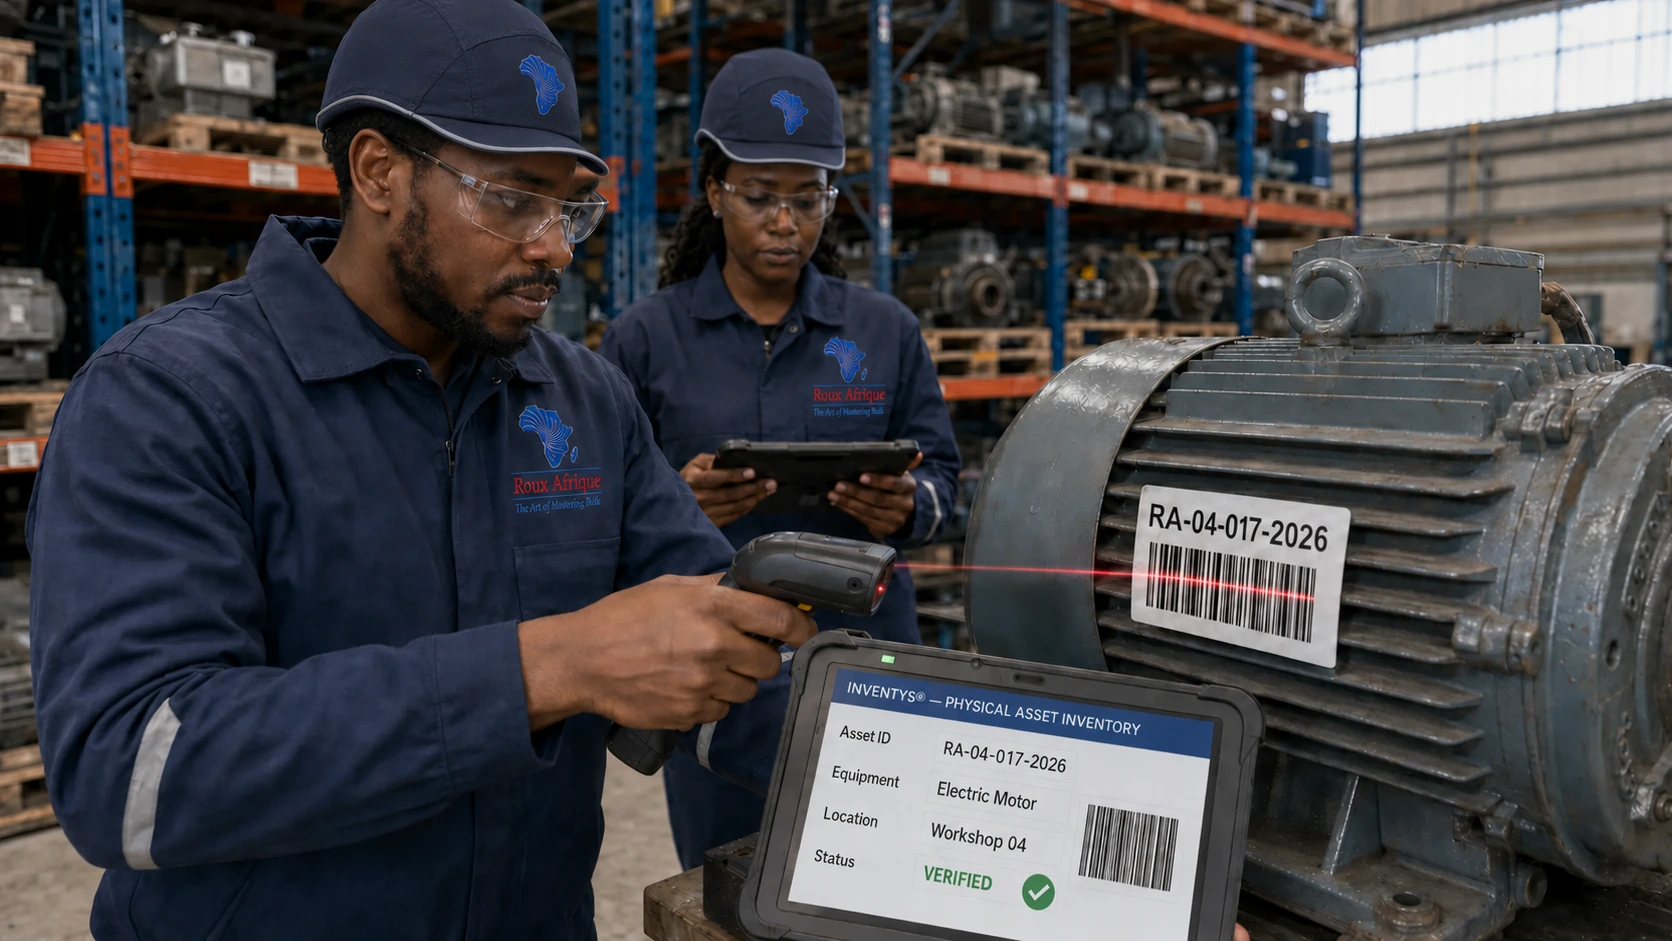
Numa data de referência definida, cada ativo abrangido é associado, segundo a granularidade acordada, a uma identidade, localização, classe, estado, prova de verificação e identificadores dos sistemas de origem.
As divergências são isoladas, documentadas e submetidas a validação. Nunca são corrigidas silenciosamente.
Ativos presentes no local. Registos que nem sempre refletem a mesma realidade.
O Registo Contabilístico de Ativos Fixos descreve o que os sistemas registaram. O trabalho de campo revela o que existe, o que foi transferido, substituído, alterado, imobilizado ou retirado.
Com o tempo, as divergências podem resultar de:
equipamentos instalados sem individualização
linhas contabilísticas que agrupam vários ativos
um ativo repartido por várias linhas
substituições sem identificação do elemento substituído
transferências entre locais, entidades ou centros de custo pouco documentadas
ativos em curso já colocados em serviço
ativos fisicamente retirados mas ainda registados
ativos totalmente depreciados que permanecem operacionais
ativos locados, cedidos ou de terceiros
etiquetas ausentes, ilegíveis ou divergentes
descrições, números de série, localizações ou estados desatualizados
Um inventário estruturado permite:
estabelecer uma base física numa data e num âmbito definidos
testar a existência e a exaustividade
ligar observações aos sistemas contabilísticos e técnicos
identificar duplicados, ativos não encontrados, não registados e classificações incoerentes
documentar ativos em serviço, parados, em reparação, armazenados ou destinados a abate
preparar a migração ou o saneamento de ERP, EAM ou CMMS
alimentar separadamente a avaliação, a manutenção, os seguros, a integração pós-aquisição ou a auditoria prévia de seguros
instituir uma gestão sustentável dos movimentos
A missão não constitui auditoria legal ou financeira, certificação contabilística nem verificação jurídica da propriedade ou de ónus. Constata e reconcilia os ativos no âmbito, na data e segundo os procedimentos acordados. As decisões de reconhecimento, imparidade, desreconhecimento, abate ou transferência permanecem sob responsabilidade do cliente e, quando aplicável, dos seus auditores e consultores.
Interlocutores
CEOCFOCOOFinanças e ContabilidadeResponsáveis pelos ativos fixosDireções técnicasOperaçõesManutençãoGestores de Ativos e InstalaçõesTI e DadosResponsáveis ERP, EAM e CMMSGestores de Risco e SegurosAuditoria InternaEquipas de fusões, aquisições e integração
SEIS QUESTÕES ANTES DO TERRENO
Seis questões antes de mobilizar as equipas
01
QUAL É A FINALIDADE?
Fiabilização do registo, preparação de uma avaliação, migração de ERP ou CMMS, integração pós-aquisição, controlo de movimentos, consolidação multilocal ou criação de uma nova base de referência.
02
QUAL É O ÂMBITO?
Entidades, locais, zonas, classes, ativos locados ou de terceiros, sobressalentes críticos, ativos em curso, parados e exclusões devem ser definidos antes da contagem.
03
QUAL É A GRANULARIDADE?
Instalação, unidade funcional, equipamento, componente, subconjunto ou lote: o detalhe deve responder à decisão e ser coerente com os sistemas de destino.
04
QUAL É O IDENTIFICADOR MESTRE?
Etiqueta existente, número de série, identificador ERP, identificador do Registo Contabilístico de Ativos Fixos, CMMS/EAM ou novo código único: os identificadores históricos e as respetivas regras de correspondência devem ser preservados.
05
QUE ELEMENTOS DE PROVA DA VERIFICAÇÃO?
A data, o método, a localização, a fotografia, a leitura da chapa, a digitalização, a etiqueta, os atributos recolhidos e a validação do responsável pela zona determinam a rastreabilidade de cada observação.
06
QUEM GOVERNA OS DADOS APÓS O INVENTÁRIO?
O responsável pelos dados, os responsáveis pelos locais, as regras de aprovação e os fluxos de trabalho aplicáveis a aquisições, transferências, substituições, alterações e saídas devem ser definidos antes da entrega.
SEIS FRENTES INTEGRADAS
Seis frentes que ligam terreno, Finanças, Operações e Manutenção
01
Modelo de dados, taxonomia e hierarquia
Ver detalhes
Definição do dicionário, classes, localizações funcionais, relações pai-filho, estados, campos obrigatórios, nomenclatura e níveis de prova.
A estrutura pode seguir Grupo > Entidade > Local > Edifício ou Zona > Sistema > Ativo > Componente. É adaptada à finalidade da missão e não é apresentada como um modelo universal.
02
Saneamento dos dados históricos e preparação
Ver detalhes
Consolidação das listas existentes, normalização dos formatos, análise dos campos, deteção de duplicados e preparação dos percursos de inventário no terreno.
Registo contabilístico, ERP, CMMS/EAM, listas técnicas, plantas, SOV e dossiês de projeto permanecem fontes distintas.
03
Verificação física e etiquetagem
Ver detalhes
Localização e observação dos ativos abrangidos, leitura das chapas e recolha dos identificadores, quantidades, estados e elementos de prova acordados.
Os códigos QR, códigos de barras, RFID ou outros suportes de etiquetagem só são utilizados quando o mandato, o ambiente, a segurança e as condições de exploração o permitem.
Uma etiqueta facilita a identificação; não prova propriedade, reconhecimento contabilístico ou aptidão para o serviço.
04
Caracterização e hierarquia
Ver detalhes
Documentação de função, fabricante, modelo, série, capacidade, localização, unidade-pai e estado do ciclo de vida.
Qualquer avaliação do estado limita-se a uma observação visual de primeiro nível, salvo se forem expressamente incluídas investigações adicionais. Não constitui um ensaio de funcionamento nem uma avaliação da integridade, segurança ou conformidade.
05
Reconciliação e gestão de exceções
Ver detalhes
Reconciliação entre terreno e cada sistema de origem, preservando identificadores históricos e qualificando divergências.
Cada correspondência pode ser unívoca ou exigir um mapeamento.
uma linha contabilística para um ativo físico
uma linha contabilística para vários equipamentos
várias linhas contabilísticas para uma instalação
um ativo no terreno sem linha de origem identificável
um registo de origem sem ativo localizado
06
Registo Mestre de Ativos e governação
Ver detalhes
Produção do Registo de Ativos estruturado e reconciliado para o âmbito acordado, com indicadores de qualidade, mapeamentos de importação e registo de exceções.
São também definidos as responsabilidades, os controlos e os eventos desencadeadores de atualização, para evitar que o registo volte a ficar obsoleto após o trabalho de campo.
DOIS TESTES DIRECIONAIS
Duas direções. Dois riscos diferentes.
01
DO REGISTO PARA O TERRENO
Verificação a partir dos registos
O controlo parte dos registos dos sistemas de origem e procura os ativos correspondentes no local.
Testa, nomeadamente:
existência física
identidade
localização
quantidade
estado operacional aparente
coerência das características principais
Isoladamente, não identifica todos os ativos ausentes dos sistemas.
02
DO TERRENO PARA OS REGISTOS
Verificação a partir do terreno
O teste parte dos ativos observados e procura a correspondência contabilística e técnica.
Testa, nomeadamente:
exaustividade
ativos não registados
erros de entidade ou classe
agrupamentos ou decomposições incoerentes
identificadores ausentes ou obsoletos
Não valida automaticamente a propriedade, o valor contabilístico nem o tratamento contabilístico.
Uma missão responsável combina ambas as direções e documenta separadamente a população, a cobertura obtida, os ativos inacessíveis e as exceções residuais.
REFERENCIAIS DISTINTOS
O Registo Mestre de Ativos não é um SOV, um Registo Contabilístico de Ativos Fixos nem um CMMS
Devem comunicar sem serem confundidos.
Referencial
Finalidade principal
Inventário físico
Documenta a existência e os atributos observáveis dos ativos abrangidos numa data de referência.
Registo Mestre de Ativos
Estrutura identidade, localização, hierarquia, estado e correspondências para gestão sustentável.
Registo Contabilístico de Ativos Fixos
Contém a representação contabilística dos ativos fixos, incluindo os custos, as depreciações e os valores contabilísticos líquidos segundo as regras da empresa.
CMMS/EAM
Organiza manutenção, intervenções, falhas, peças e planos de trabalho.
Mapa de Valores (SOV)
Apresenta valores declarados ao seguro segundo estrutura e bases definidas separadamente.
O Registo Mestre de Ativos é a camada de dados que liga as realidades física, técnica, contabilística e dos seguros.
REGISTO MESTRE DE ATIVOS
Um registo governável vai além de uma lista de equipamentos
Conforme a missão, os dados organizam-se nas seguintes famílias.
01
Identidade
Ver detalhes
identificador único da Roux Afrique ou do cliente
identificadores históricos
número da etiqueta
designação normalizada
classe e subclasse
fabricante, modelo e série
02
Localização e responsabilidade
Ver detalhes
afetação à entidade declarada
país, local, edifício, zona e sala
localização funcional
centro de custo ou unidade
departamento responsável ou responsável pela custódia do ativo
03
Hierarquia técnica
Ver detalhes
instalação ou sistema-pai
ativo-pai
componente ou subconjunto
função e serviço prestado
características técnicas
quantidade e unidade de contagem
04
Ciclo de vida e estado
Ver detalhes
data de aquisição ou de entrada em serviço, quando disponível
em serviço
em espera / em reserva
parado
em reparação
armazenado
transferido
destinado a abate
alienado ou abatido por decisão documentada
05
Correspondências financeiras e de seguros
Ver detalhes
Os dados são reconciliados; não são automaticamente auditados ou avaliados nesta missão.
identificador do Registo Contabilístico de Ativos Fixos
conta, centro de custo, projeto ou WBS
custo, moeda e valor contabilístico líquido, quando fornecidos ou validados por Finanças
referência no ERP ou no razão auxiliar
correspondência CMMS/EAM
referência ao SOV ou ao relatório de avaliação, quando pertinente
06
Prova e governação
Ver detalhes
data e método de verificação
verificador
fotografia, digitalização ou referência documental
estado da reconciliação
fonte de cada dado
nível de confiança
código da exceção
responsável pela resolução
decisão e aprovação
histórico das alterações
GRANULARIDADE E UNIDADE DE ATIVO
A unidade de ativo deve ser definida antes da contagem
A mesma instalação industrial pode representar:
uma linha de capitalização
vários objetos sujeitos a manutenção
vários componentes contabilísticos
vários ativos seguráveis
um sistema funcional para operações
A missão distingue:
objeto fisicamente identificável
unidade funcional
equipamento sujeito a manutenção
componente técnico
unidade de conta
unidade de declaração ao seguro
São documentadas relações pai-filho e componentes que possam exigir análise distinta.
A componentização, a imputação de custos, a vida útil e a depreciação ficam sujeitas às políticas e validações do cliente.
RECONCILIAÇÃO E REGISTO DE EXCEÇÕES
As divergências devem ser qualificadas, não ocultadas
O Registo de Reconciliação e Exceções pode distinguir, nomeadamente:
Encontrado e registado: observado e reconciliado
Encontrado mas não registado: observado sem linha de origem
Registado mas não encontrado: linha sem ativo localizado
ativo inacessível ou não verificável
etiqueta ausente, ilegível ou divergente
provável duplicado
conflito de número de série ou de características
localização, entidade ou responsável incorretos
divergência de agrupamento ou de componentização
ativo transferido ou substituído
ativo parado ou obsoleto, ou ativo presumivelmente retirado
ativo totalmente depreciado ainda em serviço
ativo locado ou de terceiros insuficientemente identificado
ativo em curso potencialmente em serviço
aquisição, transferência ou saída posterior à data de corte
Um ativo não localizado não é automaticamente um ativo inexistente. Uma ocorrência «Registado mas não encontrado» permanece aberta até à conclusão da investigação e à tomada de uma decisão documentada.
Cada exceção inclui uma fonte, os elementos de prova disponíveis, um responsável, uma ação proposta e um estado de validação.
Nenhuma divergência gera automaticamente lançamento, desreconhecimento, abate ou conclusão jurídica.
METODOLOGIA EM OITO ETAPAS
Uma metodologia de terreno, dados e governação em oito etapas
A abordagem — integral, dirigida, cíclica ou por amostragem — é declarada; um inventário por amostragem nunca é apresentado como exaustivo.
02
MODELAR
Definir a taxonomia, a granularidade, a hierarquia, os campos obrigatórios, os estados, as regras de identificação e os elementos de prova exigidos.
03
PREPARAR
Recolher, analisar, normalizar e desduplicar os dados de origem. Planear os percursos no terreno, os responsáveis pelas zonas e os controlos dos movimentos de ativos.
04
VERIFICAR
Observar os ativos acessíveis e recolher os dados e provas acordados segundo o protocolo.
As limitações de acesso, áreas não visitadas e ativos não observáveis são registados.
05
IDENTIFICAR E CARACTERIZAR
Confirmar ou aplicar etiquetas, quando previsto, ler as chapas e documentar os atributos, as localizações, as relações pai-filho e os estados acordados.
06
RECONCILIAR
Executar os controlos do registo para o terreno e do terreno para os registos, ligando as observações aos registos de Finanças, Engenharia, Manutenção e Seguros sem confundir as respetivas finalidades.
07
VALIDAR
Submeter os casos sensíveis aos responsáveis pelos locais e pelos dados, documentando as decisões, as reservas e as exceções não resolvidas.
08
TRANSFERIR E ATUALIZAR
Entregar o registo, as correspondências e os ficheiros previstos e formalizar o fluxo de trabalho para aquisições, transferências, substituições e abates.
Assinatura metodológica
Cada linha reconciliada liga-se a um identificador, localização, fonte, método, data e estado de validação.
SALA DE DADOS
Uma Sala de Dados adaptada aos ativos e sistemas
Conforme a missão, são procurados:
Registo Contabilístico de Ativos Fixos, razão auxiliar e extrato do razão geral
plano de contas, centros de custo e regras de capitalização
ERP, EAM, CMMS e dicionários
listas de equipamentos e inventários anteriores
SOV existentes e relatórios de avaliação
desenhos técnicos, plantas de implantação, P&ID, GIS e dossiês técnicos
registos de aquisição, faturas e ordens de compra
dossiês de entrada em serviço e de entrega técnica e projetos CAPEX
ativos em curso
formulários de transferência, alienação, retirada de serviço ou abate
contratos de locação e ativos de terceiros
histórico de etiquetagem, códigos de barras ou RFID
nomenclatura de locais, edifícios, zonas e localizações funcionais
requisitos e formatos dos futuros ficheiros de importação
regras HSE, segurança, confidencialidade e acesso
registo dos movimentos de ativos em torno da data de corte
Os dados ausentes, contraditórios ou inutilizáveis alimentam um Registo de Lacunas de Dados e Pressupostos.
GARANTIA E CONTROLO DA QUALIDADE
Controlo de qualidade para resultados defensáveis
O controlo cobre, nomeadamente:
correspondência entre o âmbito autorizado e a população tratada
cobertura obtida em quantidade de ativos e, quando disponível, em valor contabilístico
documentação das exclusões e dos ativos inacessíveis
unicidade e estabilidade dos identificadores
deteção de duplicados
completude dos campos obrigatórios
coerência entre entidade, local, zona, classe, centro de custo e responsável pela custódia
integridade das relações pai-filho
ligação entre etiqueta, fotografia, localização e observação
controlo dos movimentos em torno da data de corte
controlos do registo para o terreno e do terreno para os registos
recontagens e reverificações direcionadas
separação entre ativos fixos, existências, consumíveis e bens de terceiros
rastreabilidade dos dados fornecidos, observados ou inferidos
revisão das exceções não resolvidas
validação cruzada por Finanças, Operações, Engenharia e Manutenção
direitos de acesso, confidencialidade e conservação de dados sensíveis
controlo de versões, decisões e aprovações
revisão independente antes da emissão definitiva
A missão não é qualificada como exaustiva se a população, os acessos, a granularidade ou as exclusões não o sustentarem.
INVENTYS® E VRA3D
Inventys® e VRA3D para um referencial sustentável
A tecnologia estrutura e torna os dados rastreáveis sem substituir a observação ou o juízo profissional.
01
Inventys®
Inventys® apoia a estruturação dos dados físicos, técnicos, contabilísticos e de seguros utilizados na missão.
hierarquias de ativos e locais
identificadores e correspondências
fontes e datas de referência
fotografias e elementos de prova
reconciliações
exceções e dados em falta
indicadores de qualidade
versões
consolidação multilocal
futuros ciclos de atualização
Qualquer interface ERP, EAM ou CMMS depende dos formatos, regras e responsabilidades acordados.
02
VRA3D
Quando a configuração do local o justifica, VRA3D pode fornecer documentação visual e espacial das zonas, instalações e ativos críticos.
contextualização dos equipamentos
compreensão das hierarquias físicas
localização dos ativos em ambientes complexos
memória técnica do local
revisões remotas
preparação de futuras missões de avaliação ou análise técnica
VRA3D só é mobilizado quando acrescenta valor real. Não constitui prova de propriedade, diagnóstico de integridade nem substituto das validações no terreno e pelas áreas competentes.
A tecnologia reforça a competência técnica; não substitui os controlos, o juízo profissional nem a validação final.
ENTREGÁVEIS
Entregáveis concebidos para uso após a contagem
Conforme a missão:
01Memorando Executivo sobre a Fiabilidade dos Dados de Ativos
02protocolo e relatório de inventário
03Registo Mestre de Ativos estruturado e reconciliado para o âmbito acordado
04inventários por entidade, local, zona e classe
05taxonomia, hierarquia e dicionário
06convenção de identificação
07registo de etiquetagem
08dossiê fotográfico e elementos de prova da verificação
09matriz de reconciliação entre o terreno e os sistemas de origem
10Registo de Reconciliação e Exceções
11painel de cobertura, completude e qualidade dos dados
12Registo de Lacunas de Dados e Pressupostos
13mapeamentos ERP, do Registo Contabilístico de Ativos Fixos e CMMS/EAM
14ficheiros de importação estruturados, quando previstos
15documentação VRA3D, quando pertinente
16recomendações de saneamento dos dados, sujeitas à decisão do cliente
17protocolo de governação e atualização
18matriz RACI de responsabilidades
19versões provisória e final validadas
MOMENTOS DECISIVOS
Quando iniciar um inventário físico e um Registo de Ativos?
quando o Registo Contabilístico de Ativos Fixos não é reconciliado com o terreno há vários anos
antes de uma avaliação de capitais seguráveis
durante uma migração ou reformulação de ERP, EAM ou CMMS
após uma aquisição, fusão, cisão ou integração de locais
após um programa CAPEX ou a entrada em serviço de uma nova instalação
após transferências, relocalizações, ampliações ou encerramentos
antes de uma alienação, financiamento ou operação de fusão e aquisição
quando várias bases de dados apresentam divergências significativas
quando os ativos totalmente depreciados ainda em serviço estão insuficientemente identificados
antes de uma consolidação multilocal ou multinacional
quando não existe um identificador ou uma hierarquia coerente
antes de implementar um processo sustentável de gestão dos movimentos de ativos
quando seguradores, auditores, financiadores ou investidores exigem uma base de ativos mais bem documentada
Cada evento significativo de aquisição, entrada em serviço, alteração, transferência, substituição, perda, cessão ou abate deve desencadear uma atualização.
SETORES
Setores onde o controlo do património começa pelos dados
Setores abrangidos:
Energia e serviços essenciaisPetróleo, gás e petroquímicaMinas, metais e materiaisIndústria e produção transformadoraAgroindústriaInfraestruturasTransportes, portos e logísticaTelecomunicações e infraestruturas digitaisImobiliário, hotelaria e grandes patrimóniosSaúde e serviços críticosGrupos públicos, concessões e PPPInvestidores e carteiras multilocais
As nossas equipas intervêm em África, no Magrebe e no Médio Oriente, adaptando os protocolos às condições de acesso, segurança, documentação, mobilidade e maturidade dos sistemas.
RESPONSABILIDADES CLARAS
Uma missão responsável. Especialidades distintas.
01
Inventário físico e Registo de Ativos — Roux Afrique EVS
Constata, identifica, localiza e caracteriza os ativos e reconcilia-os com os referenciais técnicos, contabilísticos e de seguros.
Determina separadamente as bases de valor e os valores de reconstrução ou substituição. Os dados do inventário podem apoiar as quantidades e especificações; não determinam os valores.
Analisa os valores financeiros, o Lucro Bruto Seguro, as dependências e o período máximo de indemnização. O Registo de Ativos não calcula os valores BI.
Analisa os perigos, as proteções, as vulnerabilidades, os cenários e as recomendações. O inventário não permite concluir sobre a integridade, a conformidade nem o nível de risco.
Intervém na auditoria prévia de seguros, na arquitetura do programa, no financiamento do risco e nas decisões estratégicas. A Roux Afrique EVS constrói os dados físicos e técnicos abrangidos pelo seu mandato.
Após um sinistro, documenta e quantifica os danos e as perdas, estrutura o pedido de indemnização e apoia a respetiva defesa. Um Registo de Ativos preexistente pode fornecer dados úteis sem predeterminar a propriedade, o dano ou a indemnização.
Os equipamentos físicos de TI ou OT podem ser inventariados quando incluídos no âmbito. A descoberta de ativos lógicos, configurações, vulnerabilidades e exposições cibernéticas exige um mandato Roux Cyber distinto.
08
Auditoria contabilística e auditoria prévia jurídica
A missão não certifica as demonstrações financeiras, a propriedade jurídica nem o tratamento IFRS, fiscal ou estatutário. Essas conclusões competem às funções habilitadas do cliente, aos seus auditores e aos seus consultores.
REFERENCIAIS
Referenciais aplicados conforme a finalidade real
A carta de missão, as políticas, o referencial contabilístico, os procedimentos e os requisitos locais permanecem determinantes.
01A ISO 55000:2024 pode orientar os conceitos, princípios e resultados da gestão de ativos
02A ISO 55001:2024 pode orientar a governação e o sistema de gestão
03A ISO 55013:2024 pode apoiar a gestão dos dados necessários à gestão de ativos
04A ISO/TS 55010:2024 pode orientar o alinhamento entre as funções financeiras e não financeiras
05A IAS 16 pode orientar a interface com o reconhecimento, a contabilização por componentes e o desreconhecimento dos ativos fixos tangíveis quando são aplicáveis as IFRS
06As políticas de capitalização, os limiares, as taxonomias e os modelos de dados do cliente determinam as regras operacionais de reconciliação
A IAS 16 não prescreve um Registo de Ativos universal, uma técnica de etiquetagem ou um procedimento de inventário.
Nenhuma referência transforma a missão em certificação ISO, atestação IFRS ou auditoria com garantia sobre as demonstrações financeiras.
PERGUNTAS FREQUENTES
Compreender o inventário físico e o Registo de Ativos
O que é um inventário físico de ativos?+
É uma verificação documentada dos ativos incluídos num âmbito definido, numa data de referência e segundo uma granularidade acordada.
Qual é a diferença relativamente ao Registo Mestre de Ativos?+
O inventário físico regista observações numa data determinada. O Registo Mestre de Ativos estrutura essas observações e as respetivas correspondências num referencial destinado a ser mantido ao longo do ciclo de vida dos ativos.
Qual é a diferença relativamente ao Registo Contabilístico de Ativos Fixos?+
O Registo Contabilístico de Ativos Fixos contém a representação financeira dos ativos fixos. O Registo Mestre de Ativos descreve a sua identidade, localização, hierarquia e estado e estabelece as correspondências necessárias entre os sistemas.
A missão é sempre exaustiva?+
Não. Pode ser integral, direcionada, cíclica ou baseada em amostragem. O âmbito, a população, a granularidade, os acessos, o método, a cobertura e as exclusões são explicitamente documentados.
Todos os ativos recebem etiqueta?+
Não. A etiquetagem depende da granularidade acordada, dos identificadores existentes, das condições de exploração, das restrições de segurança e do mandato. Alguns ativos integrados ou de difícil acesso não podem ser fisicamente etiquetados.
O que acontece a um ativo registado mas não encontrado?+
É classificado como uma exceção. São necessárias investigação adicional e uma decisão documentada do cliente antes de qualquer correção, alienação ou desreconhecimento.
Como são tratados ativos locados, de terceiros, em curso e sobressalentes?+
São tratados como populações separadas quando incluídos no âmbito. A sua presença física não determina a propriedade nem a classificação contabilística.
Inclui automaticamente uma avaliação?+
Não. Quaisquer valores reproduzidos no Registo de Ativos provêm de fontes identificadas. A sua validação ou atualização exige uma missão de avaliação distinta.
Certifica existência, propriedade ou contas?+
Não. Documenta observações físicas, correspondências e exceções. Não constitui prova jurídica de propriedade nem uma auditoria ou missão de garantia sobre as demonstrações financeiras.
Pode ser integrado num ERP ou CMMS?+
Podem ser preparados mapeamentos e ficheiros de importação quando os sistemas de destino, os formatos e as regras estejam definidos. A integração técnica só é incluída quando expressamente prevista no mandato.
Como é mantido depois da missão?+
Através de um fluxo de trabalho documentado que abranja aquisições, entradas em serviço, transferências, substituições, alterações, perdas e saídas, apoiado por controlos periódicos adaptados ao volume, ao risco e à mobilidade dos ativos.
Como são protegidas fotografias, plantas e localizações sensíveis?+
Os direitos de acesso, os métodos de recolha, as utilizações autorizadas, os períodos de conservação e as regras de divulgação são acordados com o cliente de acordo com a sensibilidade dos locais e dos dados.
DADOS DE ATIVOS FIÁVEIS
Um bom inventário termina com governação, não com um ficheiro
Partilhe os seus locais, registos, sistemas de origem e decisões esperadas. A Roux Afrique EVS definirá âmbito, granularidade, protocolo, regras de reconciliação e modelo de governação adequados.