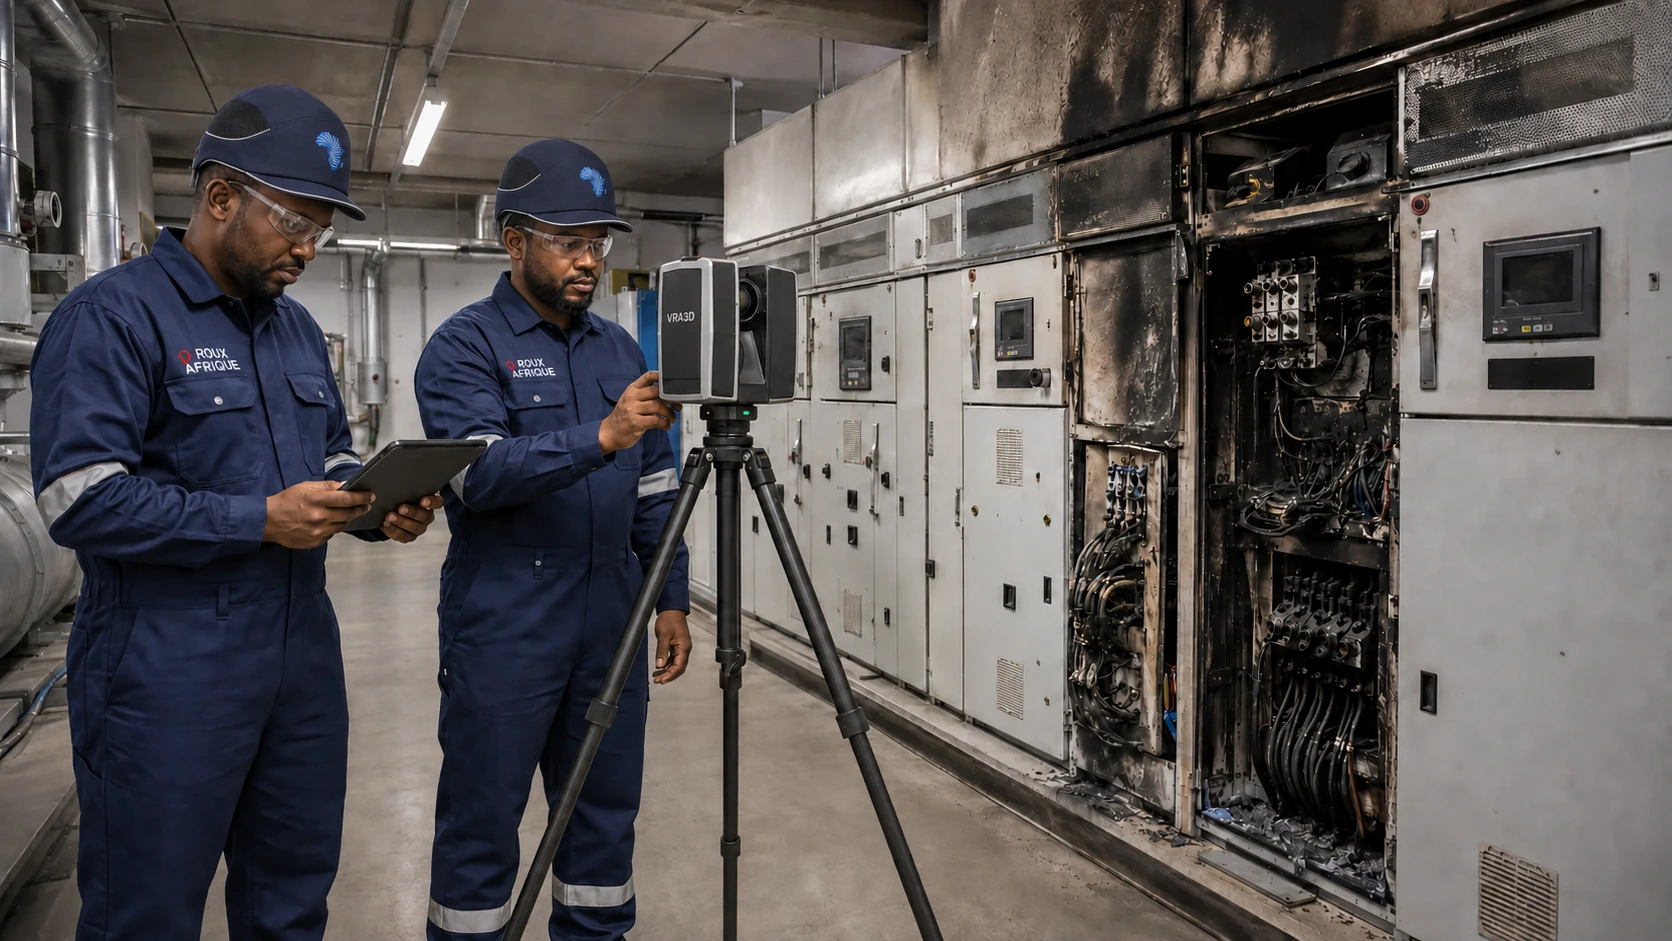
Peritos de sinistros da Roux Afrique a documentar danos num equipamento industrial

ROUX AFRIQUE CLAIMS · ÁFRICA E MÉDIO ORIENTE

GESTÃO DE SINISTROS

PERITAGEM DE SINISTROS AO SERVIÇO DO SEGURADO · DEFESA DO PEDIDO DE INDEMNIZAÇÃO · TPA

MOBILIZAR · QUANTIFICAR · NEGOCIAR · REGULARIZAR

Um sinistro grave não pode ser gerido como um simples processo administrativo

A Roux Afrique Claims apoia empresas seguradas, grupos industriais, instituições e investidores confrontados com sinistros graves ou complexos.

A nossa intervenção organiza os factos, as provas, os danos materiais, as perdas de exploração e as negociações até à formalização da regularização. Qualquer delegação TPA permanece estritamente enquadrada pelo mandato, pela jurisdição e pela matriz de autoridade aplicáveis.

DESDE AS PRIMEIRAS HORAS

A gestão do sinistro começa antes de estarem disponíveis todas as informações

Após um evento grave, a empresa tem de agir rapidamente sem comprometer o seu futuro pedido de indemnização.

Uma despesa tecnicamente justificada pode tornar-se difícil de recuperar se não for documentada, relacionada com o sinistro e apresentada em conformidade com a apólice.

  • proteger as pessoas e o ambiente
  • proteger as instalações e limitar o agravamento dos danos
  • preservar as provas e estabelecer a cronologia
  • notificar as partes envolvidas
  • manter as operações críticas
  • documentar as despesas urgentes
  • preparar a reparação, substituição ou reconstrução
  • medir as consequências financeiras

A Roux Afrique Claims concilia a urgência operacional, a exigência de prova, a interpretação contratual e o controlo financeiro.

Interlocutores
Conselhos de AdministraçãoCEOCOOCFODireções industriaisGestores de Risco e SegurosHSEManutençãoProduçãoJurídicoCorretoresSeguradorasResseguradorasPeritos de sinistrosFinanciadoresInvestidores

TRÊS MODELOS DE INTERVENÇÃO

Responsabilidades que não devem ser confundidas

01

Perito regularizador de sinistros mandatado pelo segurado

Ver detalhes

Mandatada pelo segurado, a Roux Afrique Claims estrutura e defende um pedido de indemnização documentado.

  • assistência imediata e coordenação dos especialistas
  • preparação do dossiê de prova
  • quantificação dos danos materiais e das perdas de exploração
  • pedidos de adiantamento
  • discussão dos montantes e apoio às negociações
02

Gestão integral do processo de sinistro

Ver detalhes

O cliente delega a coordenação operacional do processo, desde a notificação até à formalização da regularização.

  • governação, calendário e sala de dados
  • coordenação dos especialistas e das partes
  • preparação e consolidação do pedido de indemnização
  • acompanhamento dos acordos, pagamentos e encerramento documental
03

TPA e administração delegada de sinistros

Ver detalhes

A administração delegada só existe num quadro jurídico, contratual e regulamentar válido.

  • acordo de delegação e matriz de autoridade
  • limites, níveis de serviço, controlos e escalonamentos
  • relatórios, auditorias e conflitos de interesses
  • supervisão contínua pela entidade delegante

A designação TPA não confere qualquer poder implícito. Aceitar, recusar, transigir ou regularizar dependem sempre do mandato e das autorizações aplicáveis.

COORDENAÇÃO DO SINISTRO

Oito eixos de trabalho para controlar um processo complexo

01

Mobilização, segurança e governação

Ver detalhes

Equipa de sinistro, decisores, circuitos de aprovação, medidas de salvaguarda, registo de decisões e estratégia inicial.

02

Notificação e arquitetura do programa

Ver detalhes

Apólices, períodos, interesses segurados, franquias, limites, extensões, cosseguro, operações de fronting, resseguro e obrigações documentais.

03

Preservação das provas e nexo causal

Ver detalhes

Locais, fotografias, elementos materiais, testemunhas, registos, manutenção, análises, cadeia de custódia e registo dos factos estabelecidos.

04

Danos materiais

Ver detalhes

Edifícios, máquinas, existências, despesas de salvaguarda, remoção de escombros, transporte, montagem, ensaios, salvados, depreciação e melhorias.

05

Perdas de exploração e perdas financeiras

Ver detalhes

Capacidade perdida, tendências, sazonalidade, margem bruta, poupanças, ICOW/AICOW, mitigação, reparação e retoma progressiva.

06

Mitigação, reparação e recuperação

Ver detalhes

Reparação ou substituição, soluções provisórias, externalização, equipamentos com prazos de entrega longos, licenças, entrada em serviço e caminho crítico.

07

Preparação e negociação do pedido de indemnização

Ver detalhes

Pedido de indemnização documentado, quantificação, reconciliação das provas, memorandos, registo de questões, adiantamentos e decisões da direção.

08

Regularização, encerramento e lições aprendidas

Ver detalhes

Imputação por cobertura, acompanhamento dos acordos e pagamentos, rubricas em aberto, recuperações, arquivo e recomendações de prevenção.

METODOLOGIA

Do evento à regularização em nove etapas

  1. 01

    Mobilizar

    Constituir a equipa, confirmar o mandato e organizar a governação.

  2. 02

    Notificar

    Identificar as apólices e registar as comunicações.

  3. 03

    Preservar

    Proteger as pessoas, as instalações e as provas, limitando simultaneamente o agravamento dos danos.

  4. 04

    Estabelecer os factos

    Construir uma cronologia fundamentada e distinguir factos, declarações e hipóteses.

  5. 05

    Quantificar

    Avaliar os danos materiais, as perdas de exploração, os custos e a mitigação segundo bases explícitas.

  6. 06

    Documentar

    Relacionar cada rubrica com as respetivas provas, cálculos, responsabilidades e hipóteses.

  7. 07

    Verificar criticamente

    Testar a coerência técnica, contratual, financeira e documental.

  8. 08

    Negociar

    Apresentar as posições, resolver as divergências e procurar um acordo documentado.

  9. 09

    Regularizar e aprender

    Acompanhar aprovações e pagamentos, encerrar o processo e integrar as lições aprendidas.

Nenhum montante significativo deve ficar sem ligação identificável a um facto, um dano, uma base de cálculo, uma prova documental e uma posição de cobertura documentada.

GOVERNAÇÃO PELAS DIVERGÊNCIAS

Um pedido de indemnização gerido pelas divergências, não pela acumulação de documentos

Os registos estruturam os montantes, as posições, as decisões e as incertezas a tratar.

01

Registo do pedido de indemnização

Ver detalhes

Montantes iniciais, atualizados, acordados, contestados e pagos; provas, responsável, estado e ação seguinte.

02

Registo de questões do pedido de indemnização

Ver detalhes

Posições das partes, fundamentos factuais e contratuais, impacto financeiro, decisão esperada e prazo.

03

Registo de decisões e comunicações

Ver detalhes

Medidas de salvaguarda, aprovações, compromissos, comunicações, reservas e acordos provisórios.

04

Registo de lacunas de dados e hipóteses

Ver detalhes

Informação ausente ou contraditória, hipóteses, sensibilidades e medidas corretivas.

TESOURARIA PARA A RECUPERAÇÃO

Os adiantamentos não devem esperar pela conclusão de toda a peritagem

Quando uma parte da perda está suficientemente documentada e não é contestada, pode ser estruturado um pedido de adiantamento com base em:

  • montante solicitado e coberturas relevantes
  • rubricas já comprovadas
  • despesas assumidas e necessidades de tesouraria
  • reservas relativas a rubricas em aberto
  • provas documentais
  • conciliação com adiantamentos anteriores

A decisão de pagamento cabe à seguradora ou à parte autorizada. A Roux Afrique Claims estrutura e defende a justificação no âmbito do seu mandato.

DELEGAÇÃO CONTROLADA

Um sistema TPA regido por uma matriz de autoridade

A matriz define precisamente o que pode ser executado, recomendado, autorizado ou escalonado.

  • categorias de sinistros, territórios e coberturas
  • poderes para solicitar informações e nomear especialistas
  • limites de recomendação, aprovação e escalonamento
  • regras de provisionamento e condições de regularização
  • processo de pagamento e controlos antifraude
  • sanções, embargos e proteção de dados
  • reclamações de clientes e conflitos de interesses
  • níveis de serviço, relatórios, direitos de auditoria e continuidade de negócio

Não se presume qualquer poder. Tudo o que exceda a delegação é submetido à entidade delegante.

SALA DE DADOS

Uma sala de dados estruturada desde as primeiras horas

Consoante o sinistro, a equipa reúne, nomeadamente:

  • apólices, adendas, condições particulares e notificações
  • relatórios de incidente, cronologia, fotografias e vídeos
  • plantas, esquemas, SCADA/DCS, alarmes e registos de eventos
  • relatórios das autoridades, análises das causas e registos de manutenção
  • registos de ativos, declarações de valores e faturas de aquisição
  • orçamentos, encomendas, faturas, pagamentos e folhas de horas
  • existências, produção, vendas, orçamentos e previsões
  • contabilidade de gestão, cálculos de perdas de exploração e medidas de mitigação
  • contratos com fornecedores e clientes e programa de reconstrução
  • atas, registos de questões e acordos

O acesso é organizado de acordo com a sensibilidade dos dados, a confidencialidade e os direitos das partes.

CONTROLO DE QUALIDADE INDEPENDENTE

Um controlo de qualidade independente antes da apresentação

A revisão verifica a coerência factual, técnica, financeira, contratual e documental.

  • conformidade com o mandato e coerência da cronologia
  • rastreabilidade das fontes e separação entre factos e hipóteses
  • nexo causal demonstrado para cada rubrica
  • ausência de dupla contabilização
  • quantidades, preços unitários, impostos e moedas
  • salvados, depreciação e melhorias
  • coerência entre danos materiais e perdas de exploração
  • poupanças, mitigação, ICOW e AICOW
  • franquias, limites e sublimites
  • cálculos de adiantamentos e conciliação das versões
  • coerência entre o pedido de indemnização documentado e os respetivos anexos
  • qualificação das incertezas e revisão independente

Um pedido de indemnização não deve ser apresentado como definitivo enquanto permanecerem em aberto investigações, dados ou decisões relevantes.

DOSSIÊ DIGITAL DE PROVAS

Inventys® e VRA3D ao serviço da rastreabilidade

A tecnologia organiza as provas e fornece contexto espacial sem decidir a cobertura nem substituir a perícia.

01

Inventys®

Estrutura o processo de sinistro e acompanha a sua evolução.

  • rubricas, provas e ativos danificados
  • custos, responsabilidades e questões em aberto
  • versões, adiantamentos e montantes
  • provas de encerramento e consolidação de vários locais
02

VRA3D

Cria um registo espacial do sinistro.

  • configuração do local e áreas danificadas
  • localização dos equipamentos
  • extensão visível dos danos
  • progresso e alterações durante os trabalhos

O VRA3D não substitui ensaios, análise causal nem inspeções especializadas.

ENTREGÁVEIS

Entregáveis concebidos para fazer avançar a regularização

Consoante o mandato:

  • 01Plano de ações imediatas
  • 02Protocolo de gestão do sinistro
  • 03Cronologia consolidada
  • 04Matriz de coberturas e notificações
  • 05Memorando de estratégia do pedido de indemnização
  • 06Registo de preservação de provas
  • 07Avaliação dos danos materiais
  • 08Avaliação das perdas de exploração
  • 09Registo de medidas de mitigação
  • 10Pedido de indemnização documentado
  • 11Registo do pedido de indemnização e registo de questões
  • 12Registo de lacunas de dados e hipóteses
  • 13Pedidos de adiantamento e respetivos dossiês de suporte
  • 14Apresentações de negociação e relatórios periódicos
  • 15Painel financeiro e dossiê fotográfico
  • 16Conciliação entre pedido, acordo e pagamento
  • 17Relatório de regularização e encerramento
  • 18Lições aprendidas e recomendações

MOMENTOS DECISIVOS

Quando mobilizar a Roux Afrique Claims?

  • imediatamente após um sinistro grave
  • quando a continuidade de negócio está ameaçada
  • quando estão envolvidos vários locais, países, apólices ou seguradoras
  • em programas internacionais ou de cosseguro
  • quando o nexo causal ou os montantes são complexos
  • quando é necessário preparar um adiantamento significativo
  • quando as discussões entre especialistas estão bloqueadas
  • quando é necessário reestruturar um processo antigo ou suspenso
  • para externalizar a gestão de uma carteira de sinistros
  • antes do encerramento de rubricas ainda em aberto

Uma mobilização tardia pode continuar a ser possível, mas não permite recriar provas que não tenham sido preservadas.

COMPETÊNCIAS SETORIAIS

Setores em que um sinistro exige competências especializadas

As equipas são constituídas de acordo com o tipo de dano, a tecnologia, as coberturas, os valores em causa e a jurisdição.

Energia e serviços de utilidade públicaPetróleo, gás e petroquímicaMineração, metais e materiaisIndústria e produção industrialAgroindústriaInfraestruturasTransportes, portos e logísticaTelecomunicações e infraestruturas de dadosImobiliário, hotelaria e grandes patrimóniosSaúde e serviços críticosConcessões e PPPInstituições financeirasCarteiras com vários locais

A profundidade técnica e financeira é ajustada à relevância efetiva do sinistro.

COMPETÊNCIAS DISTINTAS

Um mandato responsável. Competências distintas.

01

Roux Afrique Claims

Estrutura os factos, as provas, os danos, as perdas, os pedidos de indemnização e as negociações após o sinistro.

02

Roux Afrique EVS — Avaliação

Fornece bases de reconstrução ou substituição quando mandatada; um valor anterior ao sinistro não determina automaticamente a indemnização.

03

Roux Afrique EVS — Perdas de exploração

Estabelece, antes do sinistro, os valores seguráveis de perdas de exploração, as dependências críticas e os períodos de indemnização; a Roux Afrique Claims quantifica a perda efetivamente sofrida após o evento.

05

Roux Afrique Advisory

Trata da arquitetura do programa, do financiamento do risco e da governação; a Roux Afrique Claims gere o processo após a ocorrência do evento.

06

Roux Cyber e consultores jurídicos

A Roux Cyber atua como perito regularizador de sinistros cibernéticos mandatado pelo segurado e coordena a investigação digital especializada; os pareceres jurídicos, o contencioso e a arbitragem permanecem sob a responsabilidade de consultores autorizados.

REFERENCIAIS

Referenciais aplicados de acordo com o mercado e o mandato

A apólice, as suas adendas, o direito aplicável, os factos e as decisões das partes autorizadas permanecem determinantes.

  1. 01Código CIMA, quando aplicável
  2. 02regulamentação nacional de seguros
  3. 03regras contratuais do programa
  4. 04princípios de gestão de sinistros do mercado aplicável
  5. 05procedimentos de cosseguro e de acordo sobre sinistros
  6. 06regras aplicáveis a TPA ou a administradores delegados de sinistros
  7. 07requisitos relativos a sanções, KYC e combate à fraude
  8. 08regras contabilísticas, fiscais e de proteção de dados

A referência a uma norma do mercado não implica acreditação nem autoridade regulamentar.

Um mandato de consultoria não confere poderes regulamentados de decisão ou pagamento.

PERGUNTAS FREQUENTES

Compreender o mandato antes de agir

Qual é a diferença entre o perito regularizador de sinistros mandatado pelo segurado e o perito da seguradora?

O primeiro apoia o segurado na preparação e defesa do pedido de indemnização; o segundo atua ao abrigo do mandato da seguradora. As respetivas responsabilidades e os seus destinatários são diferentes.

A Roux Afrique Claims decide se o sinistro está coberto?

Não, salvo ao abrigo de uma delegação explícita e válida que confira um poder de decisão dentro de um âmbito definido. Num mandato ao serviço do segurado, a decisão cabe à seguradora.

O mandato pode estender-se até à regularização?

Sim. Pode incluir a quantificação, a negociação, o acompanhamento dos acordos e a conciliação dos pagamentos; a autorização de pagamento permanece com a parte autorizada.

A Roux Afrique Claims negoceia com resseguradoras?

Pode apoiar apresentações e discussões técnicas quando o programa e os mandatos o permitam, sem pressupor um direito direto do segurado perante as resseguradoras.

Qual é a diferença entre gestão de sinistros e TPA?

A gestão de sinistros coordena o processo; a TPA exige uma delegação contratual que defina poderes, limites e supervisão.

Quando deve o sinistro ser notificado?

Logo que a apólice, a lei e as circunstâncias razoavelmente o permitam; os elementos em falta podem ser fornecidos posteriormente.

Todas as despesas exigem aprovação prévia?

As medidas urgentes de segurança não devem ser adiadas, mas têm de ser documentadas e notificadas em conformidade com a apólice.

Pode ser solicitado um adiantamento?

Sim, quando uma parte da perda está comprovada, sujeita à aprovação pela parte autorizada.

Como são tratadas as melhorias?

São isoladas e avaliadas à luz das condições da apólice, da necessidade técnica, da depreciação e dos requisitos regulamentares.

Como são calculadas as perdas de exploração?

Com base na perda efetivamente sofrida, nos dados financeiros, nas tendências, nas poupanças, na mitigação e na redação da apólice.

A Roux Afrique Claims substitui os consultores jurídicos?

Não. Trata dos aspetos técnicos, financeiros e de seguros; os pareceres jurídicos permanecem sob a responsabilidade de consultores autorizados.

Pode ser retomado um processo antigo ou suspenso?

Sim, dentro dos limites das provas disponíveis, reconstruindo os factos, os montantes, as posições das partes e as causas do atraso.

GESTÃO DE SINISTROS E TPA

Um pedido de indemnização credível assenta na solidez da sua demonstração

Partilhe connosco o evento, as apólices, as primeiras medidas, os danos aparentes e o impacto operacional. Definiremos a governação, as competências, a estratégia de prova e o modelo de negociação adequados.

Falar com a Roux Afrique Claims