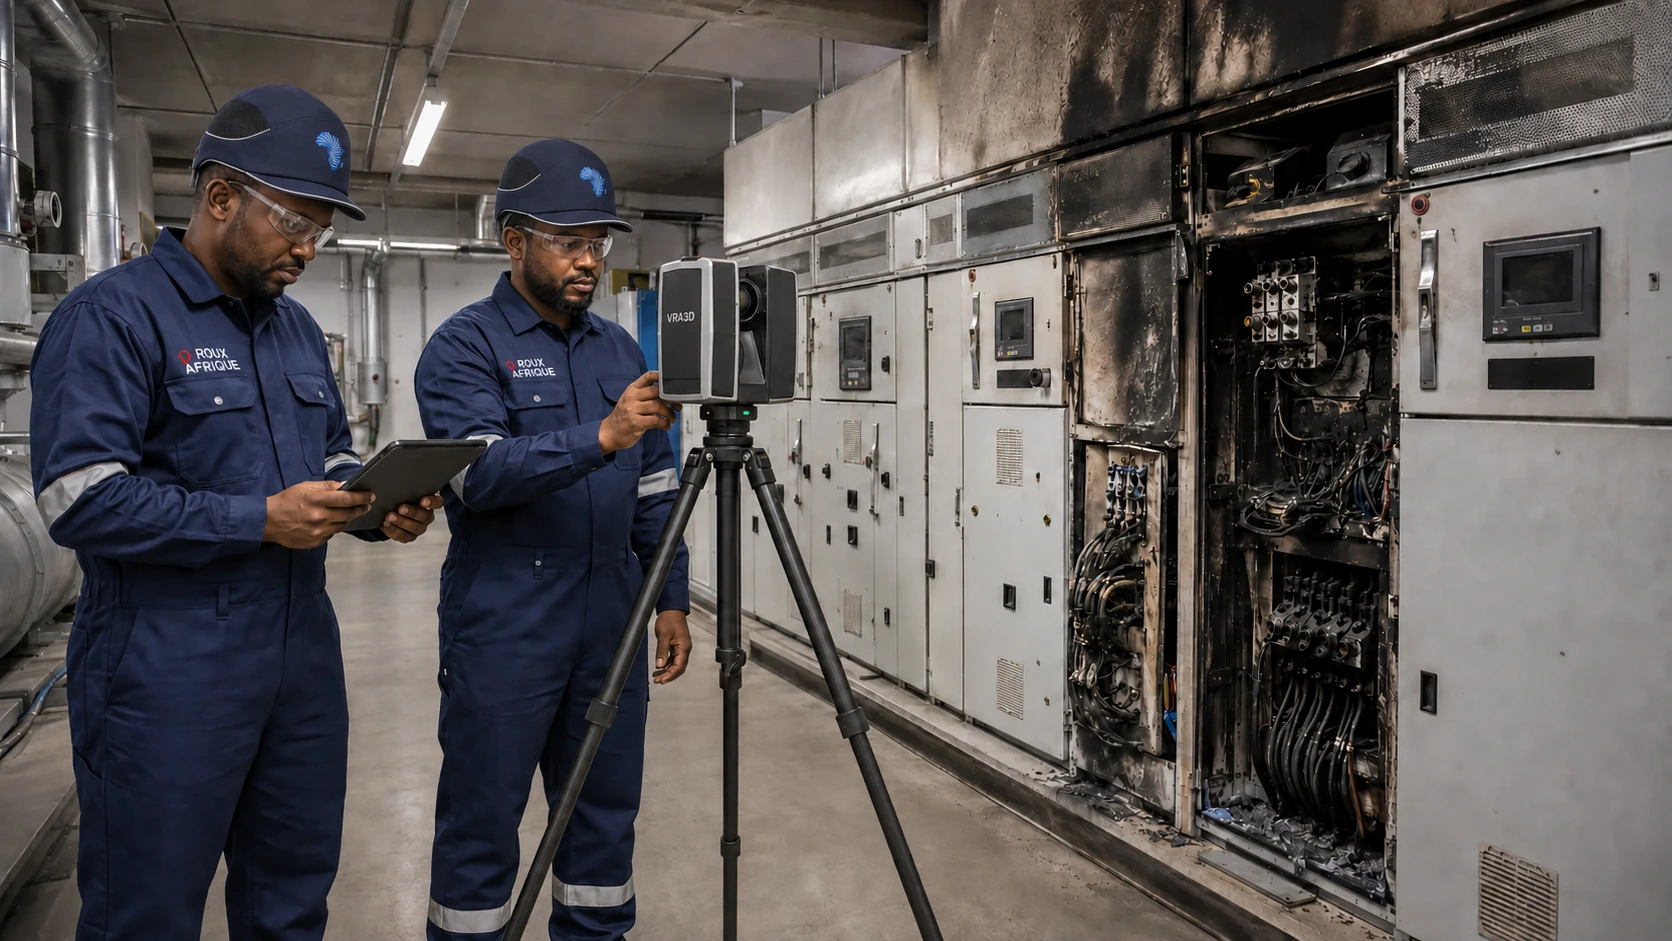
Peritos de Roux Afrique Claims documentando daños industriales

ROUX AFRIQUE CLAIMS · ÁFRICA Y ORIENTE MEDIO

GESTIÓN DE SINIESTROS

PERITO DE SINIESTROS DEL ASEGURADO · DEFENSA DE LA RECLAMACIÓN · TPA

MOVILIZAR · CUANTIFICAR · NEGOCIAR · LIQUIDAR

Un siniestro grave no puede gestionarse como un simple expediente administrativo

Roux Afrique Claims acompaña a empresas aseguradas, grupos industriales, instituciones e inversores ante siniestros graves o complejos.

Nuestra intervención organiza los hechos, las pruebas, los daños materiales, las pérdidas de explotación y las negociaciones hasta la formalización de la liquidación. Toda delegación TPA queda estrictamente sujeta al mandato, la jurisdicción y la matriz de autoridad aplicables.

DESDE LAS PRIMERAS HORAS

La gestión del siniestro comienza antes de disponer de toda la información

Tras un evento grave, la empresa debe actuar con rapidez sin comprometer su futura reclamación.

Un gasto técnicamente justificado puede resultar difícil de recuperar si no está documentado, vinculado al siniestro y presentado conforme a la póliza.

  • proteger a las personas y el medio ambiente
  • asegurar las instalaciones y limitar el agravamiento de los daños
  • preservar las pruebas y establecer la cronología
  • notificar a las partes implicadas
  • mantener las operaciones críticas
  • documentar los gastos urgentes
  • preparar la reparación, sustitución o reconstrucción
  • medir las consecuencias financieras

Roux Afrique Claims concilia la urgencia operativa, la exigencia probatoria, el análisis contractual y el control financiero.

Interlocutores
Consejos de administraciónCEOCOOCFODirecciones industrialesGestores de riesgos y segurosHSEMantenimientoProducciónAsesoría jurídicaCorredoresAseguradorasReaseguradorasPeritos de siniestrosFinanciadoresInversores

TRES MODELOS DE INTERVENCIÓN

Responsabilidades que no deben confundirse

01

Perito de siniestros por mandato del asegurado

Ver detalles

Actúa por mandato del asegurado para estructurar y defender una reclamación documentada.

  • asistencia inmediata y coordinación de especialistas
  • preparación del expediente probatorio
  • cuantificación de daños materiales y pérdidas de explotación
  • solicitudes de anticipos
  • discusión de la cuantía y apoyo a la negociación
02

Gestión integral del siniestro de principio a fin

Ver detalles

El cliente delega la gestión operativa del expediente desde la notificación hasta la formalización de la liquidación.

  • gobierno, calendario y sala de datos
  • coordinación de expertos y partes
  • preparación y consolidación de la reclamación
  • seguimiento de acuerdos, pagos y cierre documental
03

TPA y administración delegada de siniestros

Ver detalles

La administración delegada solo existe dentro de un marco jurídico, contractual y regulatorio válido.

  • acuerdo de delegación y matriz de autoridad
  • umbrales, niveles de servicio, controles y escalados
  • informes, auditorías y conflictos de interés
  • supervisión continua de la entidad delegante

La denominación TPA no confiere ninguna autoridad implícita; toda facultad queda sujeta al mandato.

GESTIÓN DEL SINIESTRO

Ocho ejes de trabajo para controlar un expediente complejo

01

Movilización, seguridad y gobierno

Ver detalles

Equipo de siniestro, responsables de decisión, circuitos de aprobación, medidas de salvaguarda, registro de decisiones y estrategia inicial.

02

Notificación y arquitectura del programa

Ver detalles

Pólizas, periodos, intereses asegurados, franquicias, límites, extensiones, coaseguro, emisión local por cuenta de otra aseguradora, reaseguro y obligaciones documentales.

03

Preservación de pruebas y causalidad

Ver detalles

Lugares, fotografías, elementos materiales, testigos, registros, mantenimiento, análisis, cadena de custodia y registro de hechos establecidos.

04

Daños materiales

Ver detalles

Edificios, maquinaria, existencias, gastos de salvaguarda, retirada de escombros, transporte, montaje, pruebas, salvamento, depreciación y mejoras.

05

Pérdidas de explotación y pérdidas financieras

Ver detalles

Capacidad perdida, tendencias, estacionalidad, margen bruto, ahorros, ICOW/AICOW, mitigación, reparación y recuperación progresiva.

06

Mitigación, reparación y recuperación

Ver detalles

Reparación o sustitución, soluciones provisionales, externalización, equipos con plazos de entrega prolongados, permisos, puesta en servicio y camino crítico.

07

Preparación y negociación de la reclamación

Ver detalles

Estado de la reclamación, cuantía, conciliación de pruebas, memorandos, registro de cuestiones, anticipos y decisiones de la dirección.

08

Liquidación, cierre y lecciones aprendidas

Ver detalles

Imputación por cobertura, seguimiento de acuerdos y pagos, partidas reservadas, recuperaciones, archivo y recomendaciones de prevención.

METODOLOGÍA

Del evento a la liquidación en nueve etapas

  1. 01

    Movilizar

    Constituir el equipo, confirmar el mandato y establecer el gobierno.

  2. 02

    Notificar

    Identificar las pólizas y registrar las comunicaciones.

  3. 03

    Preservar

    Proteger a las personas, las instalaciones y las pruebas, limitando el agravamiento.

  4. 04

    Establecer los hechos

    Construir una cronología documentada y separar hechos, declaraciones e hipótesis.

  5. 05

    Cuantificar

    Evaluar los daños materiales, las pérdidas de explotación, los costes y la mitigación sobre bases explícitas.

  6. 06

    Documentar

    Vincular cada partida con sus pruebas, cálculos, responsabilidades e hipótesis.

  7. 07

    Contrastar

    Comprobar la coherencia técnica, contractual, financiera y documental.

  8. 08

    Negociar

    Presentar las posiciones, resolver las diferencias y buscar un acuerdo documentado.

  9. 09

    Liquidar y capitalizar

    Seguir las aprobaciones y pagos, cerrar el expediente e integrar las lecciones aprendidas.

Todo importe material debe vincularse a un hecho, un daño, una base de cálculo, un justificante y una posición de cobertura documentada.

GOBIERNO POR EXCEPCIONES

Gestionar las discrepancias, no el volumen documental

Los registros estructuran los importes, las posiciones, las decisiones y las incertidumbres.

01

Registro de la reclamación

Ver detalles

Importes iniciales, actualizados, acordados, controvertidos y pagados; pruebas, responsable, estado y siguiente acción.

02

Registro de cuestiones de la reclamación

Ver detalles

Posiciones de las partes, base fáctica y contractual, impacto financiero, decisión esperada y plazo.

03

Registro de decisiones y comunicaciones

Ver detalles

Medidas de salvaguarda, aprobaciones, compromisos, comunicaciones, reservas y acuerdos provisionales.

04

Registro de lagunas de datos e hipótesis

Ver detalles

Información ausente o contradictoria, hipótesis, sensibilidades y medidas correctoras.

TESORERÍA PARA LA RECUPERACIÓN

Los anticipos no deben esperar al cierre de todo el peritaje

Cuando una parte de la pérdida está suficientemente documentada y no controvertida, puede estructurarse una solicitud de anticipo basada en:

  • importe solicitado y coberturas pertinentes
  • partidas ya acreditadas
  • gastos comprometidos y necesidades de tesorería
  • reservas sobre partidas abiertas
  • pruebas documentales
  • conciliación con anticipos anteriores

La decisión de pago corresponde al asegurador o a la parte autorizada. Roux Afrique Claims estructura y defiende la justificación dentro de su mandato.

DELEGACIÓN CONTROLADA

Un sistema TPA regido por una matriz de autoridad

La matriz define con precisión qué puede ejecutarse, recomendarse, aprobarse o escalarse.

  • categorías de siniestros, territorios y coberturas
  • facultades para solicitar información y designar especialistas
  • umbrales de recomendación, aprobación y escalado
  • reglas de provisión y condiciones de liquidación
  • proceso de pago y controles antifraude
  • sanciones, embargos y protección de datos
  • reclamaciones de clientes y conflictos de interés
  • niveles de servicio, informes, derechos de auditoría y continuidad de negocio

No se presume ninguna autoridad; todo lo que exceda la delegación se remite a la entidad delegante.

SALA DE DATOS

Una sala de datos estructurada desde las primeras horas

En función del siniestro, el equipo reúne:

  • pólizas, suplementos, condiciones particulares y notificaciones
  • informes del incidente, cronología, fotografías y vídeos
  • planos, diagramas, SCADA/DCS, alarmas y registros de eventos
  • informes de las autoridades, análisis de causalidad y registros de mantenimiento
  • registros de activos, declaraciones de valores y facturas de adquisición
  • presupuestos, pedidos, facturas, pagos y partes de horas
  • existencias, producción, ventas, presupuestos y previsiones
  • contabilidad de gestión, cálculos de pérdidas de explotación y medidas de mitigación
  • contratos con proveedores y clientes y programa de reconstrucción
  • actas, registros de cuestiones y acuerdos

El acceso se organiza según la sensibilidad de los datos, la confidencialidad y los derechos de las partes.

CONTROL DE CALIDAD INDEPENDIENTE

Una revisión independiente antes de la presentación

La revisión comprueba la coherencia fáctica, técnica, financiera, contractual y documental.

  • cumplimiento del mandato y coherencia de la cronología
  • trazabilidad de las fuentes y separación de hechos e hipótesis
  • causalidad demostrada para cada partida
  • ausencia de doble contabilización
  • cantidades, precios unitarios, impuestos y divisas
  • salvamento, depreciación y mejoras
  • coherencia entre daños materiales y pérdidas de explotación
  • ahorros, mitigación, ICOW y AICOW
  • franquicias, límites y sublímites
  • cálculos de anticipos y conciliación de versiones
  • coherencia entre la reclamación y sus anexos
  • calificación de las incertidumbres y revisión independiente

Una reclamación no se presenta como definitiva mientras queden pendientes investigaciones, datos o decisiones materiales.

EXPEDIENTE DIGITAL DE PRUEBAS

Inventys® y VRA3D al servicio de la trazabilidad

La tecnología organiza las pruebas y aporta contexto espacial sin decidir la cobertura ni sustituir el criterio experto.

01

Inventys®

Estructura el expediente de siniestro y su evolución.

  • partidas, pruebas y activos dañados
  • costes, responsabilidades y cuestiones abiertas
  • versiones, anticipos e importes
  • pruebas de cierre y consolidación multisitio
02

VRA3D

Crea un registro espacial del siniestro.

  • configuración del emplazamiento y zonas dañadas
  • ubicación de los equipos
  • extensión visible de los daños
  • avance y cambios durante los trabajos

VRA3D no sustituye las pruebas, el análisis de causalidad ni las inspecciones especializadas.

ENTREGABLES

Entregables diseñados para avanzar la liquidación

Según el mandato:

  • 01Plan de acciones inmediatas
  • 02Protocolo de gestión del siniestro
  • 03Cronología consolidada
  • 04Matriz de coberturas y notificaciones
  • 05Memorando de estrategia de la reclamación
  • 06Registro de preservación de pruebas
  • 07Evaluación de daños materiales
  • 08Evaluación de pérdidas de explotación
  • 09Registro de medidas de mitigación
  • 10Estado de la reclamación
  • 11Registro de la reclamación y registro de cuestiones
  • 12Registro de lagunas de datos e hipótesis
  • 13Solicitudes de anticipos y expedientes justificativos
  • 14Presentaciones de negociación e informes periódicos
  • 15Cuadro de mando financiero y expediente fotográfico
  • 16Conciliación entre reclamación, acuerdo y pago
  • 17Informe de liquidación y cierre
  • 18Lecciones aprendidas y recomendaciones

MOMENTOS DECISIVOS

¿Cuándo movilizar a Roux Afrique Claims?

  • inmediatamente después de un siniestro grave
  • cuando la continuidad de negocio está amenazada
  • cuando intervienen varios emplazamientos, países, pólizas o aseguradores
  • en programas internacionales o de coaseguro
  • cuando la causalidad o la cuantía son complejas
  • cuando debe prepararse un anticipo significativo
  • cuando las discusiones entre expertos se bloquean
  • cuando debe reestructurarse un expediente antiguo o paralizado
  • para externalizar la gestión de una cartera de siniestros
  • antes de cerrar partidas que siguen reservadas

Una movilización tardía puede seguir siendo posible, pero no permite recrear pruebas que no fueron preservadas.

EXPERIENCIA SECTORIAL

Sectores en los que un siniestro exige competencias especializadas

Los equipos se constituyen según el tipo de daño, la tecnología, las coberturas, los importes en juego y la jurisdicción.

Energía y servicios públicosPetróleo, gas y petroquímicaMinería, metales y materialesIndustria y fabricaciónAgroindustriaInfraestructurasTransporte, puertos y logísticaTelecomunicaciones e infraestructuras de datosInmobiliario, hostelería y grandes patrimoniosSalud y servicios críticosConcesiones y APPEntidades financierasCarteras multisitio

La profundidad técnica y financiera se ajusta a la relevancia efectiva del siniestro.

COMPETENCIAS DIFERENCIADAS

Un mandato responsable. Competencias diferenciadas.

01

Roux Afrique Claims

Estructura los hechos, las pruebas, los daños, las pérdidas, las reclamaciones y las negociaciones posteriores al siniestro.

02

Roux Afrique EVS — Valoración

Aporta bases de reconstrucción o sustitución cuando recibe mandato; un valor anterior al siniestro no determina automáticamente la indemnización.

03

Roux Afrique EVS — Pérdidas de explotación

Establece antes del siniestro los valores de pérdidas de explotación, las dependencias y los periodos; Roux Afrique Claims cuantifica la pérdida efectivamente sufrida después del evento.

05

Roux Afrique Advisory

Aborda la arquitectura del programa, la financiación del riesgo y el gobierno; Roux Afrique Claims gestiona el evento una vez ocurrido.

06

Roux Cyber y asesores jurídicos

Roux Cyber actúa como perito de siniestros cibernéticos por mandato del asegurado y coordina la investigación digital especializada; los dictámenes jurídicos, el litigio y el arbitraje corresponden a asesores habilitados.

MARCOS DE REFERENCIA

Marcos aplicados según el mercado y el mandato

La póliza, sus suplementos, el derecho aplicable, los hechos y las decisiones de las partes autorizadas siguen siendo determinantes.

  1. 01Código CIMA, cuando resulte aplicable
  2. 02normativa nacional de seguros
  3. 03reglas contractuales del programa
  4. 04principios de gestión de siniestros del mercado aplicable
  5. 05procedimientos de coaseguro y acuerdos de siniestros
  6. 06normas aplicables a TPA o administradores delegados de siniestros
  7. 07requisitos sobre sanciones, KYC y lucha contra el fraude
  8. 08normas contables, fiscales y de protección de datos

La referencia a una norma de mercado no implica acreditación ni autoridad regulatoria.

Un mandato de asesoramiento no confiere facultades reguladas de decisión o pago.

PREGUNTAS FRECUENTES

Comprender el mandato antes de actuar

¿En qué se diferencia el perito del asegurado del perito del asegurador?

El primero apoya al asegurado en la preparación y defensa de la reclamación; el segundo actúa por mandato del asegurador.

¿Decide Roux Afrique Claims la cobertura?

No, salvo delegación expresa y válida. En un mandato por cuenta del asegurado, la decisión corresponde al asegurador.

¿Puede el mandato llegar hasta la liquidación?

Sí. Puede incluir la cuantificación, la negociación, el seguimiento de acuerdos y la conciliación de pagos; la autorización de pago permanece en la parte facultada.

¿Negocia Roux Afrique Claims con los reaseguradores?

Puede apoyar presentaciones técnicas cuando el programa y los mandatos lo permitan, sin presuponer un derecho directo del asegurado frente al reasegurador.

¿En qué se diferencian la gestión de siniestros y la TPA?

La gestión de siniestros dirige el expediente; la TPA exige una delegación que defina facultades, límites y supervisión.

¿Cuándo debe notificarse el siniestro?

Tan pronto como lo permitan razonablemente la póliza, la ley y las circunstancias; la información que falte podrá completarse después.

¿Debe aprobarse previamente cada gasto?

Las medidas urgentes de seguridad no deben demorarse, pero deben documentarse y notificarse conforme a la póliza.

¿Puede solicitarse un anticipo?

Sí, cuando una parte de la pérdida esté acreditada, con la aprobación de la parte facultada.

¿Cómo se trata una mejora?

La mejora se aísla y se evalúa según la póliza, la necesidad técnica, la depreciación y los requisitos regulatorios.

¿Cómo se calculan las pérdidas de explotación?

A partir de la pérdida real, los datos financieros, las tendencias, los ahorros, la mitigación y el texto de la póliza.

¿Sustituye Roux Afrique Claims al asesor jurídico?

No. Aborda los aspectos técnicos, financieros y aseguradores; los dictámenes jurídicos corresponden a asesores habilitados.

¿Puede retomarse un expediente antiguo o bloqueado?

Sí, dentro de los límites de las pruebas disponibles, reconstruyendo los hechos, los importes, las posiciones de las partes y las causas del bloqueo.

GESTIÓN DE SINIESTROS Y TPA

Una reclamación creíble se sustenta en la solidez de su demostración

Comparta el evento, las pólizas, las primeras medidas, los daños aparentes y el impacto operativo. Definiremos el gobierno, las competencias, la estrategia probatoria y el marco de negociación adecuados.

Hablar con Roux Afrique Claims