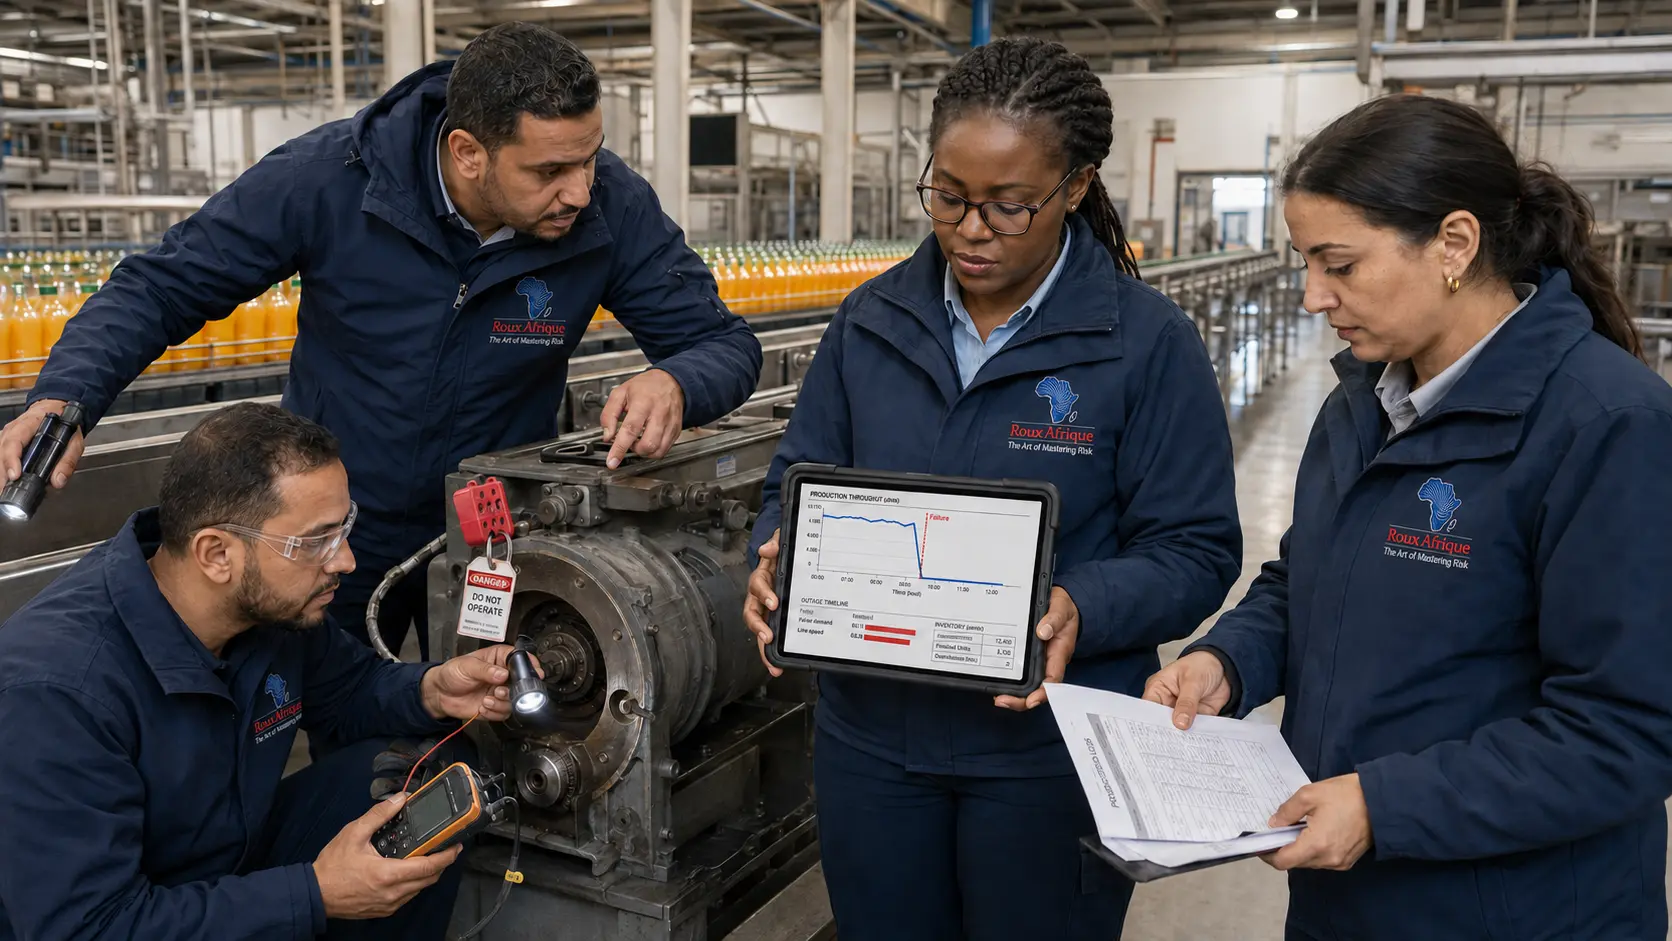
Especialistas de Roux Afrique analizando valores de Pérdidas de Explotación, dependencias operativas y escenarios de recuperación

ROUX AFRIQUE EVS · ÁFRICA Y ORIENTE MEDIO

PÉRDIDAS DE EXPLOTACIÓN

VALORES Y EXPOSICIONES PREVIOS AL SINIESTRO

ANTICIPAR · CUANTIFICAR · PROTEGER

El valor de un activo no mide el valor de la actividad que sustenta

Roux Afrique EVS realiza estudios de valoración y exposición a pérdidas de explotación destinados a dotar de fiabilidad, antes de un siniestro, a los valores declarados, las hipótesis de recuperación y las dependencias críticas.

En la confluencia de las finanzas, las operaciones y la ingeniería, la misión vincula el clausulado de la póliza, los datos contables, los presupuestos, las capacidades de producción y el camino crítico de recuperación dentro de un Cuadro de Valores de Pérdidas de Explotación documentado, trazable y actualizable.

EXPOSICIÓN A LA INTERRUPCIÓN DE ACTIVIDAD

Asegurar los activos sin modelizar la interrupción deja expuesto el resultado

Reconstruir un edificio o sustituir una máquina no siempre basta para restablecer de inmediato la producción, las ventas y el nivel de resultado previsto.

Las investigaciones, las autorizaciones, los equipos con largos plazos de entrega, el flete, las aduanas, la instalación, las pruebas, la recualificación, la puesta en régimen, la reconstitución de existencias y la recuperación comercial pueden prolongar las consecuencias financieras mucho más allá de la reposición física.

Un valor BI tomado directamente de la cuenta de resultados o actualizado mediante un simple porcentaje puede ignorar:

  • La definición exacta del beneficio bruto en la póliza
  • Los gastos expresamente asegurados o no asegurados
  • El crecimiento, la estacionalidad y la evolución del mix de actividad
  • Las interdependencias entre emplazamientos
  • Los proveedores, clientes, servicios esenciales y corredores logísticos críticos
  • Las capacidades alternativas y los costes de mitigación
  • El tiempo necesario para volver al nivel de actividad previsto

Un análisis estructurado permite:

  • Dotar de fiabilidad a los valores BI declarados
  • Documentar el beneficio bruto asegurable
  • Formular una opinión técnica sobre el periodo máximo de indemnización que debe considerarse
  • Identificar los cuellos de botella y los puntos únicos de fallo
  • Someter a prueba las medidas de mitigación y los gastos adicionales de explotación
  • Reforzar la información comunicada a aseguradoras y reaseguradoras
  • Preparar antes del siniestro una pista de cálculo conciliable y reproducible

La misión dota de fiabilidad a los datos declarativos y a las hipótesis para la toma de decisiones. No garantiza la cobertura de un evento, el importe de una indemnización ni una reducción de la prima.

Interlocutores
CEOCFOCOODirecciones Financieras y TécnicasResponsables de RiesgosResponsables de SegurosResponsables de la Cadena de SuministroCorredoresAseguradorasReaseguradoras

SEIS PREGUNTAS DECISIVAS

Seis preguntas antes de declarar un valor de Pérdidas de Explotación

  1. 01

    ¿QUÉ CLAUSULADO?

    Beneficio Bruto, Ingresos Brutos, Ganancias Brutas, Honorarios, Rentas por Cobrar u otra base definida por la póliza o el proyecto de póliza.

  2. 02

    ¿QUÉ VALOR?

    Un valor proyectado que integre los datos financieros, el crecimiento, la estacionalidad, los tipos de cambio, las nuevas capacidades y la evolución prevista de la actividad.

  3. 03

    ¿QUÉ ALCANCE?

    Entidad jurídica, emplazamiento, actividad, producto, línea de producción, moneda y periodo de referencia claramente identificados.

  4. 04

    ¿QUÉ ESCENARIO?

    Un evento, los activos afectados, una pérdida de capacidad, una duración y unas hipótesis de mitigación definidas de forma explícita.

  5. 05

    ¿CUÁNTO TIEMPO?

    El camino crítico completo desde el evento hasta el retorno al nivel operativo y financiero adoptado en el análisis.

  6. 06

    ¿QUÉ MITIGACIÓN?

    Existencias, capacidades alternativas, externalización, transferencia de producción, alquiler, compras de sustitución, aceleración logística y otras medidas que realmente puedan movilizarse.

SEIS ANÁLISIS COMPLEMENTARIOS

Seis análisis para vincular el clausulado, las cuentas y las operaciones

01

Beneficio Bruto Asegurable y Valores de Pérdidas de Explotación

Ver detalles

Conciliación de las cuentas históricas, los balances de comprobación, los presupuestos, las previsiones y los datos de gestión con las definiciones de la póliza.

La misión identifica los ingresos pertinentes, los gastos asegurados, los Gastos de Explotación no Asegurados, los gastos permanentes, los flujos intragrupo y los ajustes necesarios para establecer un valor BI documentado por entidad, emplazamiento, actividad y moneda.

02

Revisión del Periodo Máximo de Indemnización

Ver detalles

Análisis del tiempo necesario para reconstruir, sustituir, reinstalar, probar, volver a poner en servicio y recuperar el nivel de actividad previsto.

El periodo máximo de indemnización se examina por escenario y mediante análisis de sensibilidad. No debe confundirse con la duración de la póliza, el mero periodo de reparación ni un Objetivo de Tiempo de Recuperación.

03

Dependencias Operativas y Cuellos de Botella

Ver detalles

Identificación de los procesos, equipos, servicios esenciales, funciones compartidas e infraestructuras cuyo fallo puede interrumpir varias actividades o emplazamientos.

El análisis examina las capacidades residuales, las redundancias, las existencias de seguridad, los equipos de reserva, los repuestos críticos, las posibilidades de transferencia y los plazos de sustitución.

04

Pérdidas de Explotación Contingentes

Ver detalles

Cartografía de proveedores, clientes, subcontratistas, fabricantes por contrato, plataformas logísticas, puertos, almacenes y otros terceros críticos.

Para cada dependencia se examinan los volúmenes afectados, la contribución financiera, la ubicación, las alternativas, los plazos de homologación y las concentraciones de exposición.

05

Modelización de Pérdidas de Explotación Basada en Escenarios

Ver detalles

Cuantificación prospectiva de las consecuencias financieras de escenarios definidos: pérdida de capacidad, evolución mensual de la producción, reducción de ventas, exposición del resultado y trayectoria de recuperación.

Los impactos económicos sin mitigación, los efectos de las medidas de mitigación y el análisis que integra los parámetros contractuales se presentan por separado.

06

ICOW, AICOW Y ANÁLISIS ECONÓMICO DE LA MITIGACIÓN

Ver detalles

Evaluación de las soluciones que pueden reducir la interrupción:

  • Externalización temporal
  • Transferencia de producción
  • Alquiler de equipos o locales
  • Compras de sustitución
  • Transporte acelerado
  • Horas extraordinarias
  • Instalaciones provisionales
  • Reubicación temporal

El Aumento del Coste de Explotación — ICOW y el Aumento Adicional del Coste de Explotación — AICOW se tratan por separado. Su eventual indemnización depende del clausulado, de la prueba económica, de las condiciones y de los sublímites aplicables.

BASE CONTRACTUAL

El beneficio bruto asegurable es una construcción contractual

La cuenta de resultados constituye una fuente esencial. Por sí sola, no determina la base aseguradora.

01

Beneficio Bruto — Beneficio bruto asegurable

Ver detalles

El beneficio bruto asegurable se establece conforme a la definición y la fórmula previstas en la póliza o en el proyecto de póliza.

No corresponde automáticamente al margen bruto contable, al EBITDA, al resultado neto ni a los ingresos.

02

Ingresos Brutos, Ganancias Brutas, Honorarios o Rentas por Cobrar

Ver detalles

Algunas actividades o jurisdicciones utilizan otras bases de indemnización. Su alcance, su método de proyección y sus reglas de declaración deben tratarse por separado.

Cuando el clausulado aún no se ha definido, pueden modelizarse varias bases, pero cada una debe seguir claramente identificada como una hipótesis que habrá de conciliarse con la futura póliza.

03

Gastos de Explotación no Asegurados

Ver detalles

Los Gastos de Explotación no Asegurados — UWE son los gastos expresamente designados como no asegurados por la póliza.

Un gasto económicamente variable no es automáticamente un gasto no asegurado. Su tratamiento debe conciliarse con el clausulado y con su comportamiento real en caso de interrupción.

04

Economías de gastos

Ver detalles

Las economías que pueden derivarse de una interrupción constituyen un concepto distinto de los UWE definidos antes del siniestro.

El estudio previo al siniestro puede modelizar su comportamiento probable, pero solo el análisis posterior establecerá las economías efectivamente realizadas.

Proyecciones y periodos superiores a doce meses

Un valor aplicable a un periodo máximo de indemnización de 18, 24, 36 meses o más no debe resultar de multiplicar mecánicamente el último valor anual.

La proyección debe tener en cuenta, en particular:
  • La estacionalidad
  • El crecimiento o la contracción previstos
  • La inflación
  • Los precios y los volúmenes
  • Los tipos de cambio
  • Los contratos ganados o perdidos
  • Las nuevas capacidades
  • Los cierres o las paradas programadas
  • La trayectoria de recuperación

Las reglas de prorrateo, los coeficientes de incremento o los mecanismos vinculados a la declaración solo se aplican cuando el clausulado correspondiente así lo establece.

CUADRO DE VALORES DE PÉRDIDAS DE EXPLOTACIÓN

Un Cuadro de Valores de Pérdidas de Explotación no se limita a una cifra consolidada

El Cuadro de Valores de Pérdidas de Explotación, denominado en ocasiones Estado de Valores de Pérdidas de Explotación, puede estructurar los valores por:

  • Entidad jurídica
  • País y emplazamiento
  • Actividad, producto o servicio
  • Línea o unidad operativa
  • Base contractual
  • Fecha de referencia y moneda
  • Periodo máximo de indemnización
  • Valor histórico y valor proyectado
  • Hipótesis de crecimiento, estacionalidad y tipo de cambio
  • Gastos asegurados y UWE
  • Dependencias críticas
  • Fuente, método y nivel de documentación

Para un grupo multisitio, los flujos intragrupo se identifican y eliminan cuando sea necesario para evitar duplicidades.

El Cuadro de Valores de Pérdidas de Explotación permanece estrictamente separado del Estado de Valores (SOV) de Daños Materiales, que presenta los edificios, la maquinaria, los equipos y los demás activos físicos.

PERIODO MÁXIMO DE INDEMNIZACIÓN

El periodo máximo de indemnización debe cubrir un camino crítico, no una costumbre de mercado

  1. 01

    ESTABILIZACIÓN E INVESTIGACIÓN

    Acceso al emplazamiento, medidas de salvaguarda, investigación técnica, desescombro y eventual descontaminación.

  2. 02

    ESTUDIOS Y AUTORIZACIONES

    Diseño, ingeniería, permisos, requisitos reglamentarios, consultas y licitaciones.

  3. 03

    APROVISIONAMIENTO Y FABRICACIÓN

    Selección de soluciones, pedidos, fabricación de equipos con largos plazos de entrega y disponibilidad de piezas y materiales.

  4. 04

    FLETE, ADUANAS Y OBRAS

    Transporte, trámites aduaneros, acceso logístico, reconstrucción, montaje e instalación.

  5. 05

    PRUEBAS Y PUESTA EN SERVICIO

    Pruebas, controles, puesta en servicio, homologación reglamentaria y, cuando proceda, validación del producto o del proceso por parte del cliente.

  6. 06

    PUESTA EN RÉGIMEN Y RECUPERACIÓN COMERCIAL

    Aumento progresivo de la capacidad, reconstitución de existencias, reactivación de los flujos y recuperación del nivel comercial previsto cuando la base contractual lo incluya.

El periodo de reparación, el periodo de parada, el plazo de recuperación, el Objetivo de Tiempo de Recuperación — RTO, el Periodo Máximo Tolerable de Interrupción — MTPD y el periodo máximo de indemnización responden a finalidades distintas.

Los indicadores de Continuidad del Negocio pueden informar el análisis. No sustituyen el límite temporal definido por la póliza.

INTERDEPENDENCIAS

Una dependencia remota puede detener un emplazamiento intacto

Según el mandato, el análisis de las interdependencias abarca:

  • Las relaciones entre emplazamientos aguas arriba y aguas abajo
  • Los servicios esenciales compartidos: electricidad, agua, vapor, refrigeración, gas y combustible
  • Las plataformas comunes de IT, OT y telecomunicaciones
  • Los proveedores de materias, componentes y servicios críticos
  • Los clientes o compradores estratégicos
  • Los fabricantes por contrato y subcontratistas
  • Los puertos, corredores, almacenes y plataformas logísticas
  • Los reparadores especializados y fabricantes de equipos
  • Las autorizaciones, certificaciones y competencias escasas
  • Las existencias disponibles y los plazos hasta su agotamiento
  • Las capacidades alternativas y los plazos de homologación

Las dependencias relacionadas con proveedores, clientes, servicios esenciales, denegación de acceso o interrupciones sin daños materiales pueden requerir extensiones o coberturas específicas.

No se presume ninguna cobertura. Deben examinarse en la póliza aplicable el evento desencadenante, el riesgo, el requisito de daño, la designación de los terceros, su nivel en la cadena, el ámbito territorial, la franquicia temporal, los límites y los sublímites.

Los escenarios digitales y las interrupciones de origen cibernético corresponden a Roux Cyber, con la contribución financiera de EVS cuando esté prevista en el mandato.

METODOLOGÍA

Una metodología financiera, operativa y técnica

  1. 01

    DEFINIR EL ALCANCE

    Definir la finalidad, las entidades, los emplazamientos, las actividades, la fecha de referencia, las monedas, las bases contractuales, el periodo máximo de indemnización, las inclusiones, las exclusiones y las responsabilidades.

  2. 02

    INTERPRETAR EL CLAUSULADO

    Construir una matriz entre las definiciones de la póliza y las partidas financieras: bases de valor, UWE, tratamiento de la masa salarial, ICOW, AICOW, franquicias, extensiones, límites y sublímites.

    Esta lectura es técnica y no constituye un dictamen jurídico sobre cobertura.

  3. 03

    RECOPILAR Y CONCILIAR

    Examinar los estados financieros, los balances de comprobación, los presupuestos, las previsiones, los informes de gestión mensuales, las ventas, los volúmenes, los precios, los costes, las existencias, los flujos intragrupo y los demás datos pertinentes.

    Los datos se concilian sin equiparar la misión a una auditoría legal o financiera.

  4. 04

    PROYECTAR LA ACTIVIDAD

    Integrar la tendencia, la estacionalidad, la inflación, los tipos de cambio, el CAPEX, las nuevas capacidades, los contratos, los cierres y la evolución del mix de actividad.

  5. 05

    CARTOGRAFIAR LAS OPERACIONES

    Vincular los ingresos a los emplazamientos, líneas, equipos, servicios esenciales, existencias, proveedores, clientes e infraestructuras indispensables.

    Se identifican los cuellos de botella, las interdependencias y las capacidades alternativas.

  6. 06

    CONSTRUIR EL CAMINO CRÍTICO

    Modelizar la secuencia realista de estabilización, estudios, autorizaciones, aprovisionamiento, reconstrucción, instalación, pruebas, nueva puesta en servicio y puesta en régimen.

  7. 07

    MODELIZAR Y SOMETER A CONTRASTE

    Cuantificar los escenarios sin mitigación y con mitigación, probar las sensibilidades y contrastar los resultados con las capacidades físicas, los datos financieros y las hipótesis de recuperación.

    Se distinguen las pérdidas económicas y su traducción integrando los parámetros contractuales.

  8. 08

    VALIDAR Y ACTUALIZAR

    Someter las hipótesis sensibles a las Direcciones de Finanzas, Operaciones, Ingeniería, Mantenimiento, Cadena de Suministro, Comercial y Seguros.

    Tras la versión provisional y la resolución de las observaciones documentadas, los entregables definitivos se emiten con un protocolo de actualización.

Sello metodológico

Todo valor BI debe estar vinculado a un clausulado, una entidad, un periodo, una moneda, una fuente, una hipótesis y un escenario de recuperación.
SALA DE DATOS

Una Sala de Datos proporcionada a la complejidad de la actividad

Según el mandato, los datos solicitados comprenden:

  • Póliza, Anexo, suplementos contractuales y declaraciones BI anteriores
  • Límites, sublímites, franquicias y periodos contractuales
  • Estados financieros históricos, balances de comprobación y plan contable
  • Presupuestos, previsiones e informes de gestión mensuales
  • Ventas, volúmenes, precios y márgenes por emplazamiento, actividad o producto
  • Gastos, masa salarial y flujos intragrupo
  • Producción, capacidades, rendimientos y restricciones
  • Niveles de existencias y productos en curso
  • Equipos con largos plazos de entrega y repuestos estratégicos
  • Proveedores, clientes y servicios esenciales críticos
  • Rutas logísticas y soluciones alternativas
  • Planes de Continuidad de Negocio, historial de paradas y escenarios existentes
  • Programas CAPEX y evoluciones previstas del alcance

Se registra cualquier dato que falte. Se explicitan su incidencia, la hipótesis de sustitución y el nivel de confianza correspondiente.

QA/QC

Un control de calidad que no admite atajos

El dispositivo de QA/QC abarca, en particular:

  • La conciliación de los cálculos con los estados financieros y los presupuestos
  • La trazabilidad de la correspondencia entre el clausulado y el plan contable
  • La justificación de los gastos asegurados y no asegurados
  • La distinción entre los UWE y las economías de gastos
  • La eliminación de los flujos intragrupo y de las duplicidades
  • La coherencia de las monedas, los tipos y las fechas
  • La consideración de la estacionalidad, la inflación y el crecimiento
  • La conciliación entre las capacidades físicas, los volúmenes y los ingresos
  • La validación de los plazos de suministro y del camino crítico
  • El contraste de las hipótesis de puesta en régimen y mitigación
  • El control de las agregaciones multisitio
  • La distinción entre Valores de Pérdidas de Explotación, exposición económica, EML/PML BI y parámetros contractuales
  • La revisión independiente de las fórmulas y de las hipótesis sensibles
  • La gestión de las versiones, las salvedades y los datos que faltan

El informe no puede emitirse cuando la base contractual, el alcance, las fórmulas o los escenarios no estén suficientemente definidos para sustentar una conclusión responsable.

INVENTYS® · VRA3D

Inventys® y VRA3D al servicio de la continuidad de los datos

Las tecnologías refuerzan la estructuración, la trazabilidad y la memoria técnica de la misión.

01

Inventys®

Inventys® estructura los datos financieros, operativos y aseguradores utilizados durante la misión.

  • Cuadro de Valores de Pérdidas de Explotación
  • Consolidación multientidad y multisitio
  • Correspondencia entre datos financieros y bases contractuales
  • Trazabilidad de las fuentes y de las hipótesis
  • Gestión de escenarios y sensibilidades
  • Seguimiento de las desviaciones
  • Gestión de las versiones
  • Futuros ciclos de actualización
02

VRA3D

Cuando la configuración del emplazamiento lo justifica, VRA3D contribuye a documentar espacialmente los activos críticos, los flujos, los cuellos de botella, los servicios esenciales y las posibilidades de reorganización.

  • Comprensión de las dependencias
  • Talleres de escenarios
  • Revisión a distancia del camino de recuperación

VRA3D solo se utiliza cuando aporta un valor técnico real a la misión. Las tecnologías refuerzan el análisis; no sustituyen las validaciones de Finanzas y Operaciones ni el juicio profesional de los expertos.

ENTREGABLES

Entregables concebidos para la toma de decisiones y la suscripción

Según el mandato:

  • 01Memorando ejecutivo sobre exposición a pérdidas de explotación
  • 02Informe de evaluación de pérdidas de explotación
  • 03Cuadro de valores de pérdidas de explotación por entidad, emplazamiento, actividad y moneda
  • 04Puente de conciliación entre las cuentas y los valores de pérdidas de explotación
  • 05Libro de cálculo del beneficio bruto asegurable
  • 06Cuadro de gastos de explotación no asegurados
  • 07Análisis del periodo máximo de indemnización
  • 08Ruta crítica de recuperación
  • 09Cartografía de interdependencias y cuellos de botella
  • 10Registro de dependencias de pérdidas de explotación contingentes
  • 11Libro de escenarios con curvas de recuperación y sensibilidades
  • 12Registro de opciones ICOW y AICOW
  • 13Conciliación con los valores actualmente declarados
  • 14Registro de brechas de datos e hipótesis
  • 15Base de datos Excel estructurada y reproducible
  • 16Protocolo de actualización anual y en función de eventos
  • 17Versiones provisional y definitiva validadas

MOMENTOS DECISIVOS

¿Cuándo debe realizarse un estudio de Pérdidas de Explotación?

  • Antes de la renovación o reestructuración de un programa PDBI
  • Cuando los valores BI se basen en datos antiguos o insuficientemente documentados
  • Tras una adquisición, una ampliación, una nueva línea o el cierre de un emplazamiento
  • Cuando se produzca una evolución significativa de los ingresos, los márgenes o el mix de actividad
  • Después de un cambio importante en la cadena de suministro
  • Cuando una aseguradora o reaseguradora solicite la justificación de los capitales BI
  • Cuando hayan evolucionado los equipos con largos plazos de entrega o las restricciones logísticas
  • Para consolidar una cartera multisitio o multinacional
  • Antes de una financiación, una refinanciación o una operación de M&A
  • Tras la identificación de nuevas dependencias o nuevos cuellos de botella
  • Cuando el periodo máximo de indemnización nunca haya sido objeto de un análisis documentado

La actualización también debe activarse ante cualquier cambio sustancial que afecte a los ingresos, los gastos, las capacidades, las dependencias, las monedas o los plazos de recuperación.

ENTORNOS CRÍTICOS

Sectores en los que unas horas pueden comprometer meses de resultado

Sectores comprendidos:

Energía y Servicios EsencialesPetróleo, Gas y PetroquímicaMinería, metales y materialesIndustrias y ManufacturaAgroindustriaInfraestructurasTransporte, puertos y logísticaTelecomunicaciones e infraestructuras digitalesInmobiliario, hostelería y patrimonios en explotaciónSanidad y servicios críticosInversores e instituciones financieras

Nuestros expertos intervienen en África, el Magreb y Oriente Medio integrando las realidades propias de cada ubicación: suministros importados, capacidades locales de sustitución, flete, aduanas, disponibilidad de competencias, infraestructuras, monedas y plazos reglamentarios.

RESPONSABILIDADES CLARAS

Un mandato responsable. Competencias diferenciadas.

01

Pérdidas de Explotación — Roux Afrique EVS

Establece antes del siniestro los valores BI, las proyecciones, las dependencias, el camino de recuperación y la cuantificación prospectiva de los escenarios.

02

Valoración de los capitales asegurables

Establece los valores de reconstrucción o sustitución de los edificios, las instalaciones, la maquinaria y los demás activos materiales. Su SOV permanece separado del Cuadro de Valores de Pérdidas de Explotación.

04

Estudio Técnico de Riesgos

Analiza los peligros, las protecciones, las vulnerabilidades y los escenarios físicos. Proporciona los datos de entrada técnicos necesarios para los escenarios EML, PML o MFL, cuyo componente BI puede valorarse mediante esta misión.

El escenario BI máximo puede diferir del escenario máximo de daños materiales. Los términos EML, PML, MFL, SMP o SME deben definirse en la carta de encargo.

05

Roux Afrique Advisory

Examina la arquitectura del programa, los límites, las franquicias, las retenciones, el límite de indemnización cuando sea aplicable, la Financiación del Riesgo y la estrategia de renovación.

Roux Afrique EVS aporta los valores y los análisis técnicos sin realizar actos regulados de colocación.

06

Roux Afrique Claims

Después del siniestro, establece la pérdida efectivamente sufrida, las economías realizadas y los gastos adicionales incurridos, estructura la reclamación documentada y asegura su defensa en el marco de su mandato.

El estudio EVS previo al siniestro no predetermina la cuantía de una futura reclamación.

07

Roux Cyber

Analiza los escenarios digitales, la resiliencia cibernética y las interrupciones relacionadas con los sistemas de información y los entornos OT.

REFERENCIAS

Referencias aplicadas sin confundir su finalidad

La póliza, sus suplementos contractuales, el derecho aplicable y los hechos de un eventual siniestro siguen siendo determinantes para la cobertura y la indemnización.

  1. 01Los estados financieros y los datos de gestión proporcionan la base documental de los cálculos
  2. 02Los clausulados y las guías técnicas de los mercados correspondientes pueden informar las definiciones, los métodos y los datos requeridos
  3. 03ISO 22301 e ISO/TS 22317 pueden apoyar el análisis de continuidad, el Análisis de Impacto en el Negocio y los objetivos de recuperación
  4. 04Los resultados de un Estudio Técnico de Riesgos pueden proporcionar los escenarios y los plazos técnicos necesarios
  5. 05Las prácticas profesionales locales se integran cuando resultan pertinentes

Los estándares de Continuidad del Negocio no determinan el beneficio bruto asegurable, la cobertura ni el periodo máximo contractual de indemnización.

Ninguna norma genérica, fórmula contable o práctica de mercado sustituye el examen del clausulado y del modelo operativo real.

PREGUNTAS FRECUENTES

Comprender el análisis de Pérdidas de Explotación previo al siniestro

¿Qué es un estudio de Pérdidas de Explotación previo al siniestro?

Es una misión destinada a establecer y documentar los valores financieros expuestos a una interrupción, las dependencias críticas y las hipótesis de recuperación antes de que se produzca un siniestro.

¿Cuál es la diferencia entre ingresos, margen contable y beneficio bruto asegurable?

Los ingresos miden las ventas. El margen contable responde a las reglas de información financiera de la empresa. El beneficio bruto asegurable se construye conforme a las definiciones, partidas y fórmulas de la póliza.

¿Cómo se establecen los valores BI?

A partir del clausulado, los estados financieros, los presupuestos, las proyecciones, los gastos asegurados o no asegurados, los flujos intragrupo, el periodo máximo de indemnización, los escenarios y las características operativas de la actividad.

¿Un periodo de veinticuatro meses significa que hay que duplicar el valor anual?

No automáticamente. La proyección debe integrar la estacionalidad, el crecimiento, los precios, los volúmenes, los tipos de cambio, las nuevas capacidades y la trayectoria de recuperación, conforme al clausulado aplicable.

¿Cómo se determina el periodo máximo de indemnización?

Analizando el camino crítico completo: estabilización, estudios, autorizaciones, aprovisionamiento, reconstrucción, equipos con largos plazos de entrega, transporte, instalación, pruebas, puesta en régimen y retorno al nivel de actividad previsto.

¿El RTO del Plan de Continuidad de Negocio corresponde al periodo de indemnización?

No. El RTO es un objetivo de gestión para recuperar un nivel definido. El periodo máximo de indemnización es un límite temporal contractual que debe examinarse a partir de escenarios realistas.

¿La misión abarca a los proveedores y clientes críticos?

Puede identificar y cuantificar estas dependencias cuando el mandato incluya la CBI. Su cobertura sigue estando sujeta a las extensiones, los desencadenantes, las designaciones, los territorios, los límites y las exclusiones de la póliza.

¿Cuál es la diferencia con un Estudio Técnico de Riesgos?

El Estudio Técnico de Riesgos selecciona y califica los escenarios físicos, las vulnerabilidades y los plazos técnicos. El estudio BI traduce sus consecuencias financieras conforme a hipótesis explícitas.

¿Cuál es la diferencia con una peritación posterior al siniestro?

El estudio de Roux Afrique EVS es preventivo y prospectivo. Después del siniestro, la cuantificación de la pérdida efectivamente sufrida y la estructuración de la reclamación corresponden a Roux Afrique Claims.

¿El estudio garantiza una indemnización futura?

No. Las estimaciones se establecen en una fecha determinada, sobre la base de la información disponible y de hipótesis documentadas. Toda indemnización sigue estando sujeta al hecho generador, la causalidad, las definiciones, las exclusiones, las franquicias, los límites, los sublímites y las demás condiciones de la póliza aplicable.

DOTAR DE FIABILIDAD A LA EXPOSICIÓN

Una exposición financiera crítica merece más que un porcentaje aplicado a los ingresos

Preséntenos su clausulado, sus valores BI actuales, sus principales datos financieros, sus emplazamientos y sus hipótesis de recuperación. Roux Afrique EVS estructurará el alcance, los análisis y los entregables necesarios para una declaración de Pérdidas de Explotación documentada, trazable y actualizable.

Hablar con Roux Afrique EVS