Qu’est-ce qu’un inventaire physique des actifs ?+
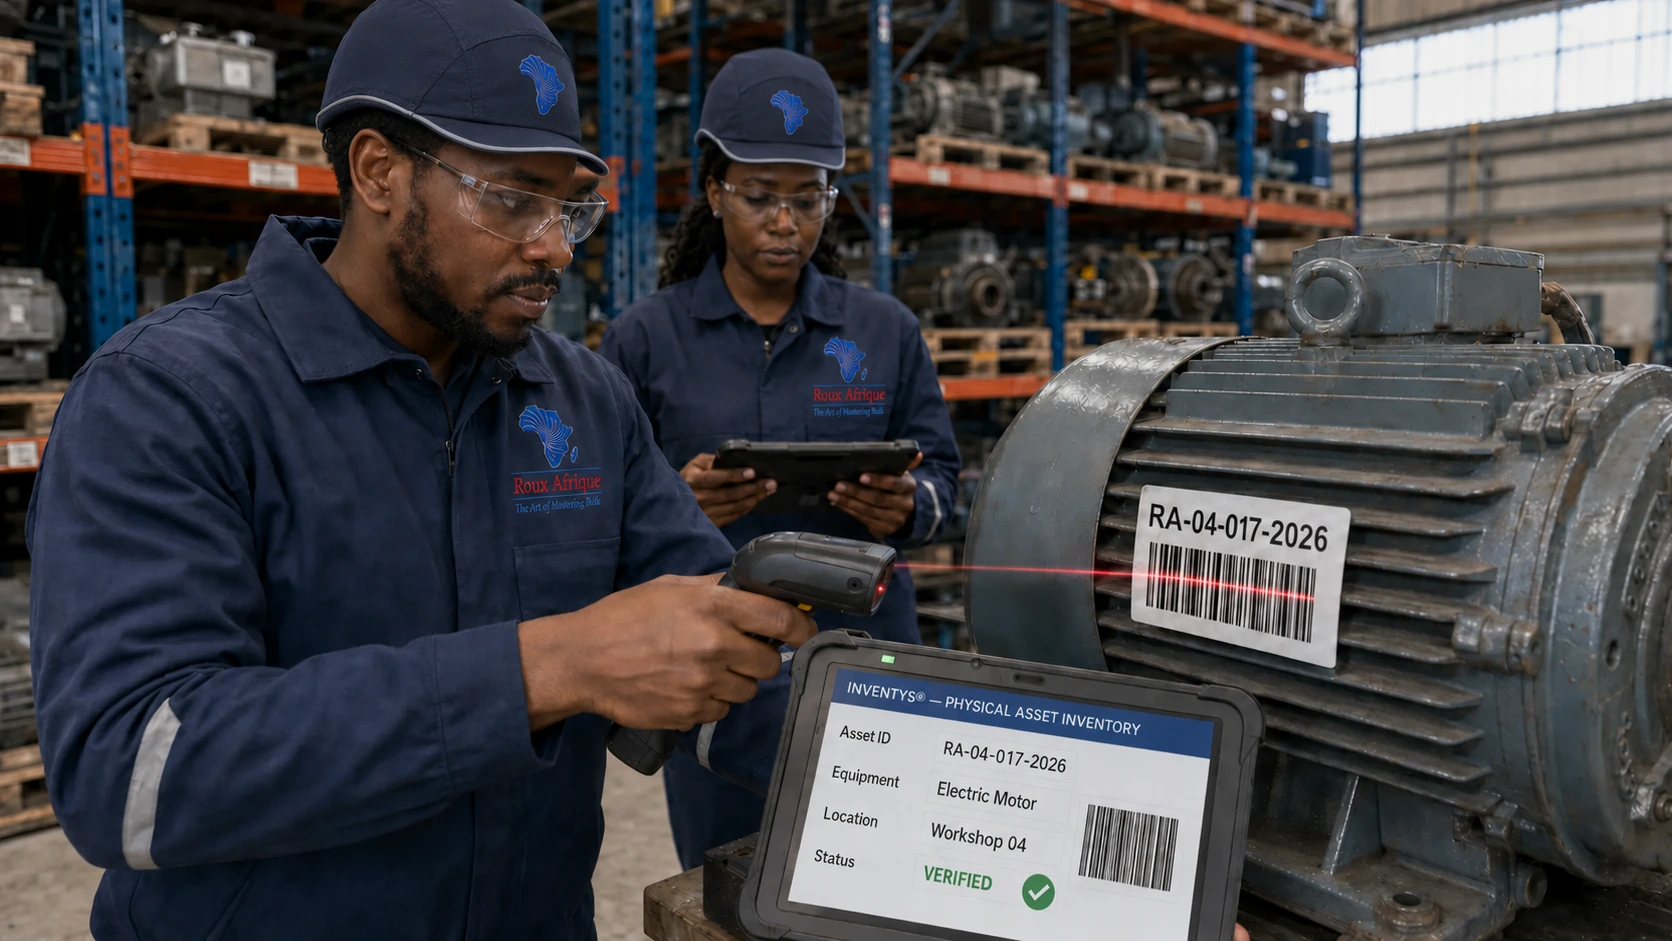
Il s’agit d’une vérification documentée des actifs compris dans un périmètre défini, à une date de référence et selon une granularité convenue.
Quelle différence entre inventaire physique et Asset Register ?+
L’inventaire physique constitue une observation à une date donnée. L’Asset Register organise ces observations et leurs correspondances dans un référentiel destiné à être maintenu sur le cycle de vie des actifs.
Quelle différence avec le Fixed Asset Register comptable ?+
Le Fixed Asset Register porte la représentation financière des immobilisations. L’Asset Register décrit leur identité, leur localisation, leur hiérarchie et leur statut, puis établit les correspondances nécessaires.
La mission est-elle nécessairement exhaustive ?+
Non. Elle peut être wall-to-wall, ciblée, cyclique ou échantillonnée. Le périmètre, la population, la granularité, les accès, la méthode, la couverture et les exclusions sont explicitement documentés.
Chaque actif reçoit-il automatiquement un tag ?+
Non. Le marquage dépend de la granularité, des identifiants existants, des conditions d’exploitation, de la sûreté et du mandat. Certains actifs intégrés ou difficiles d’accès ne peuvent pas être marqués physiquement.
Que devient un actif comptabilisé mais non retrouvé ?+
Il est classé en exception. Des investigations complémentaires et une décision documentée du client sont nécessaires avant toute correction, sortie ou décomptabilisation.
Comment sont traités les actifs loués, les biens de tiers, les immobilisations en cours et les pièces de rechange ?+
Ils sont traités comme des populations distinctes lorsqu’ils entrent dans le périmètre. Leur présence physique ne préjuge ni de leur propriété, ni de leur classification comptable.
La mission comprend-elle automatiquement une valorisation ?+
Non. Les valeurs éventuellement reprises dans l’Asset Register proviennent des sources identifiées. Leur validation ou leur actualisation relève d’une mission distincte de valorisation.
L’inventaire certifie-t-il l’existence, la propriété ou les comptes ?+
Non. Il documente des observations physiques, des correspondances et des exceptions. Il ne constitue ni une preuve juridique de propriété, ni une certification des comptes.
Le registre peut-il être intégré à l’ERP ou au CMMS ?+
Des mappings et fichiers d’import peuvent être préparés lorsque les règles, formats et systèmes cibles sont définis. L’intégration technique elle-même n’est incluse que si elle est expressément prévue.
Comment maintenir l’Asset Register après la mission ?+
Par un workflow documenté couvrant acquisitions, mises en service, transferts, remplacements, modifications, pertes et sorties, complété par des contrôles périodiques adaptés au volume, au risque et à la mobilité des actifs.
Comment les photographies, plans et localisations sensibles sont-ils protégés ?+
Les droits d’accès, modalités de collecte, usages, durées de conservation et règles de diffusion sont définis avec le client selon la sensibilité des sites et des données.